
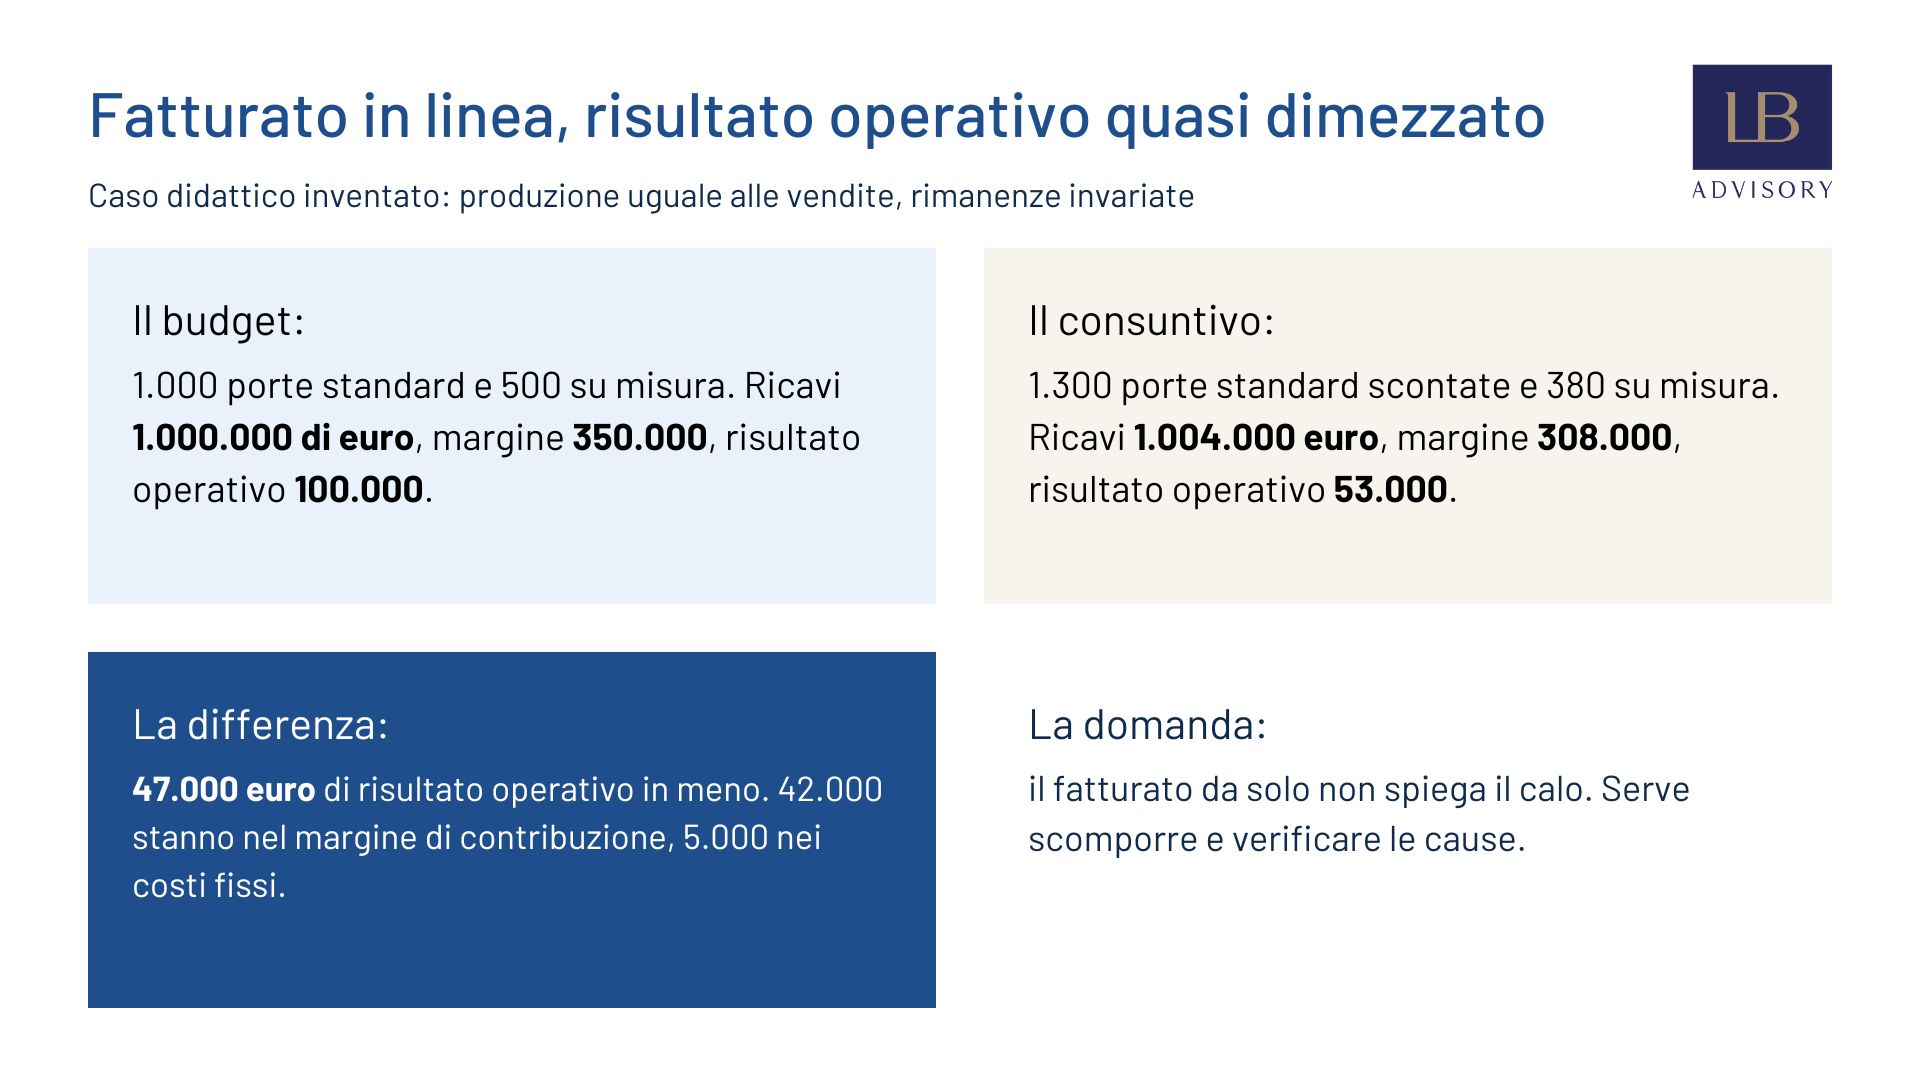
Immagina questa situazione. È metà gennaio, arrivano i primi numeri dell'anno appena chiuso e tu cerchi subito la riga che conosci meglio: il fatturato. Un milione e quattromila euro. A gennaio dell'anno scorso, quando avevi fissato gli obiettivi, avevi scritto un milione tondo. Centrato, anzi superato di poco.
Poi scendi in fondo al prospetto. Il risultato operativo che ti aspettavi era di centomila euro, quello che trovi è di cinquantatremila. È sceso del 47 per cento rispetto al budget, mentre i ricavi lo hanno superato dello 0,4 per cento e dal magazzino sono uscite più porte del previsto. Parliamo del risultato della gestione operativa, prima degli oneri finanziari e delle imposte: chiamarlo utile netto sarebbe impreciso.
È un caso didattico inventato, ma mette a fuoco un rischio concreto nella lettura dei numeri. Il fatturato misura i ricavi delle vendite, non gli incassi e nemmeno quanto rimane dopo i costi. Un fatturato in linea può accompagnarsi a margini molto diversi da quelli attesi. Per capire se l'azienda sta raggiungendo i suoi obiettivi economici, quella prima riga del prospetto non basta.
Di fronte a un risultato così, potresti pensare subito al mercato oppure a persone poco attente ai costi. Sono ipotesi da verificare, non conclusioni da trarre dal totale. Tagliare qualche spesa o spingere ancora di più le vendite, senza aver capito quali componenti hanno inciso sul risultato, rischia di affrontare un problema diverso da quello che hai davanti.
La domanda, a questo punto, è una sola: da dove viene la differenza di 47.000 euro? Il conto economico mostra ricavi, costi e risultato, con il dettaglio previsto dal prospetto, ma da solo non separa gli effetti delle quantità, dei prezzi e della composizione delle vendite rispetto al piano. E una domanda posta soltanto a gennaio arriva troppo tardi per cambiare il risultato dell'anno appena chiuso.
Esiste uno strumento che aiuta a rispondere, anche mese per mese, quando c'è ancora tempo per intervenire: l'analisi degli scostamenti. Vedremo che cos'è, come si calcola e come si legge, seguendo una falegnameria che produce porte standard e porte su misura. Alla fine, sapremo ricostruire tutti i 47.000 euro di differenza e capire quali verifiche servono prima di scegliere le azioni correttive.
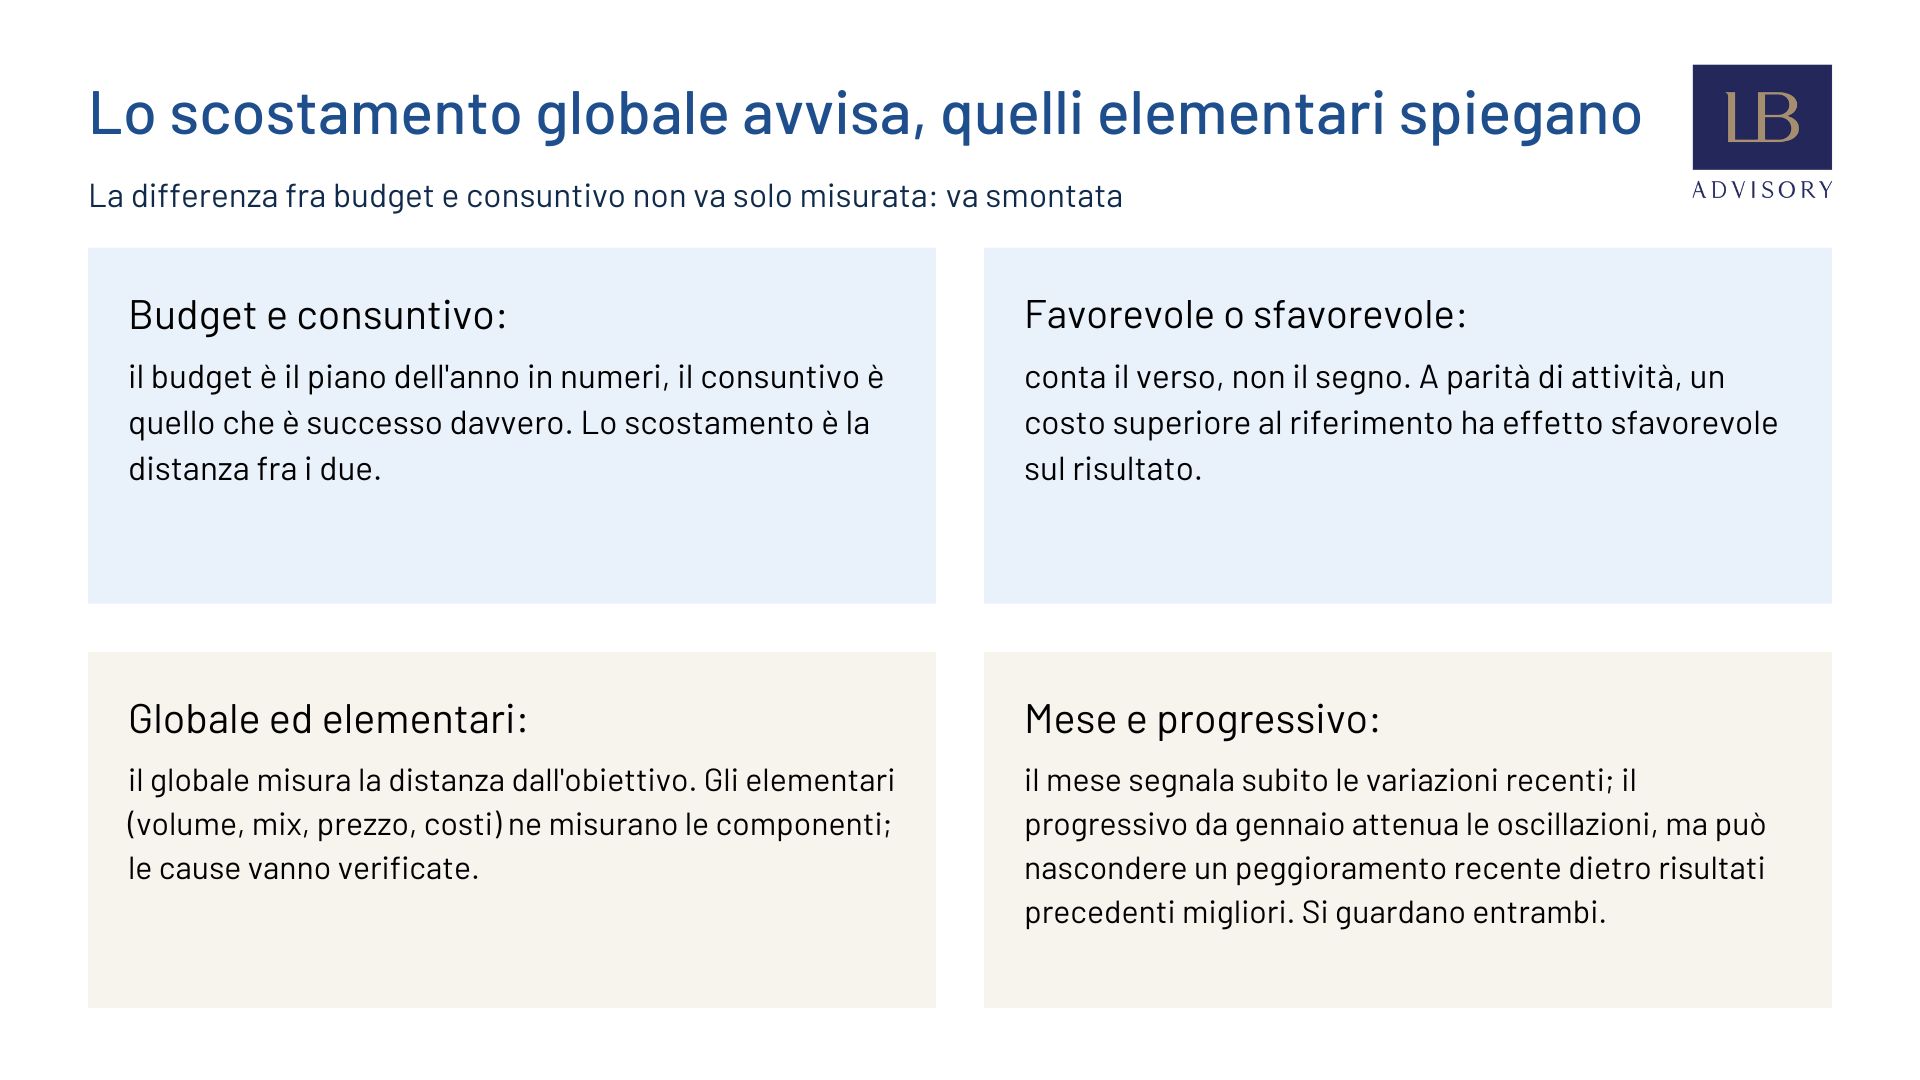
Partiamo dalle parole. Qui consideriamo il budget economico: il piano che esprime quanto pensi di vendere, a che prezzo, con quali costi e con quale risultato. La pianificazione aziendale comprende anche investimenti e flussi finanziari, che restano fuori dal nostro esempio. Il consuntivo riporta i risultati effettivi, ricavati dalla contabilità e dai dati gestionali. Lo scostamento è la differenza rispetto al riferimento scelto. L'analisi parte da quella differenza e ne misura le componenti, per poi indagarne le cause.
Uno scostamento si dice favorevole quando, a parità delle altre condizioni, migliora il risultato rispetto al riferimento: più ricavi oppure meno costi. Si dice sfavorevole quando lo peggiora. Il segno aritmetico dipende invece dalla convenzione usata: se sottrai il budget dal consuntivo, 8.000 euro di costi in più danno un numero positivo, ma un effetto sfavorevole sul risultato. Scrivere anche il verso evita equivoci. Un costo sopra il budget originario, però, non dimostra da solo inefficienza: potrebbe dipendere da più attività, come vedremo fra poco.
C'è poi una distinzione che regge tutto il metodo. Lo scostamento globale è la differenza complessiva: nel nostro caso, 47.000 euro di risultato operativo in meno. Gli scostamenti elementari sono le componenti in cui la scomponiamo: quantità vendute, composizione dei prodotti, prezzi e costi. Il globale misura la distanza dall'obiettivo; gli elementari mostrano quanto pesa ciascuna componente. Per capire perché sia cambiata occorre collegare il calcolo a ordini, condizioni commerciali e dati di produzione.
Gli scostamenti si possono leggere su due orizzonti, e conviene guardarli entrambi. Quello del mese confronta, per esempio, il marzo effettivo con il marzo di budget: segnala subito una variazione, ma può risentire di una consegna slittata o anticipata. Quello progressivo confronta il periodo da gennaio a oggi con gli stessi mesi di budget. Attenua alcune oscillazioni, ma può nascondere un peggioramento recente dietro risultati precedenti migliori. Un mese negativo va quindi capito anche con un progressivo in linea. Conta distinguere gli slittamenti dalle variazioni che tendono a ripetersi.
Molti imprenditori, quando vogliono capire com'è andato l'anno, fanno un confronto diverso: quest'anno contro l'anno scorso. È un confronto utile, ma risponde a un'altra domanda. Ti dice che cosa è cambiato, non se sei andato dove volevi andare. Se l'anno prima la falegnameria aveva fatturato 900.000 euro, il confronto storico le consegna un bel più 11,6 per cento. Ma il suo piano, costruito sapendo di aver assunto due persone e allargato il laboratorio, chiedeva un risultato diverso, e l'anno precedente non era il metro giusto per giudicarlo. Il metro giusto è l'obiettivo che ti eri dato.
Per misurare la distanza dagli obiettivi serve dunque un budget documentato. Si possono analizzare scostamenti anche rispetto a standard, previsioni aggiornate o dati storici: bisogna chiarire quale riferimento si sta usando. Il budget è la traduzione in numeri di breve periodo di ciò che, su un orizzonte più lungo, descrive il business plan, ed è il punto di partenza del ciclo del controllo di gestione: pianificare, misurare, confrontare, correggere. Ne abbiamo descritto la logica parlando del ruolo del controllo di gestione nelle decisioni strategiche. Qui ci interessa il terzo tempo, il confronto, perché è quello in cui i numeri smettono di essere un archivio e diventano un'indicazione.
Prima di scomporre qualunque cosa c'è un passaggio da fare, senza il quale l'analisi rischia di raccontare cose false. Lo mostriamo con un pezzo della nostra falegnameria.
Ipotizziamo, per ora, che tutte le porte prodotte siano anche vendute, senza variazioni di magazzino. A budget l'azienda prevedeva di vendere 1.000 porte standard, ciascuna con un costo variabile di 350 euro fra materiale e lavorazione: 350.000 euro in tutto. Il costo variabile è quello che cresce e cala insieme ai pezzi prodotti, come abbiamo visto parlando delle diverse tipologie di costi aziendali. A fine anno i costi variabili delle porte standard risultano 468.000 euro: 118.000 in più del budget. Letto così sembra uno sfacelo, e la prima reazione è pensare che in produzione qualcuno abbia perso il controllo.
Nel frattempo, però, le porte standard vendute non sono state 1.000 ma 1.300. È ovvio che siano costate di più: ne sono state fatte di più. Confrontare i costi di 1.300 porte con il budget di 1.000 è come confrontare la spesa di una famiglia di cinque persone con quella prevista per una famiglia di quattro, e concludere che qualcuno spreca.
Il budget flessibile corregge questo confronto. Per valutare il consuntivo, si ricalcolano i valori previsti sul livello di attività effettivo, mantenendo prezzi e standard originari. Sui costi la domanda è: quanto avrei dovuto spendere, secondo le ipotesi del piano, per produrre ciò che ho prodotto davvero? Per 1.300 porte a 350 euro, la risposta è 455.000 euro. È un riferimento di confronto, non una nuova previsione di ciò che succederà.
A questo punto il quadro cambia completamente. Dei 118.000 euro di differenza, 105.000 non sono un problema di costi: sono la conseguenza di aver venduto 300 porte in più, e trovano la loro contropartita nei ricavi. Lo scostamento che riguarda davvero prezzi ed efficienza è di 13.000 euro, cioè 10 euro a porta. Non è zero, e dietro quei 10 euro c'è una storia che vedremo. Ma è un numero di un altro ordine di grandezza.
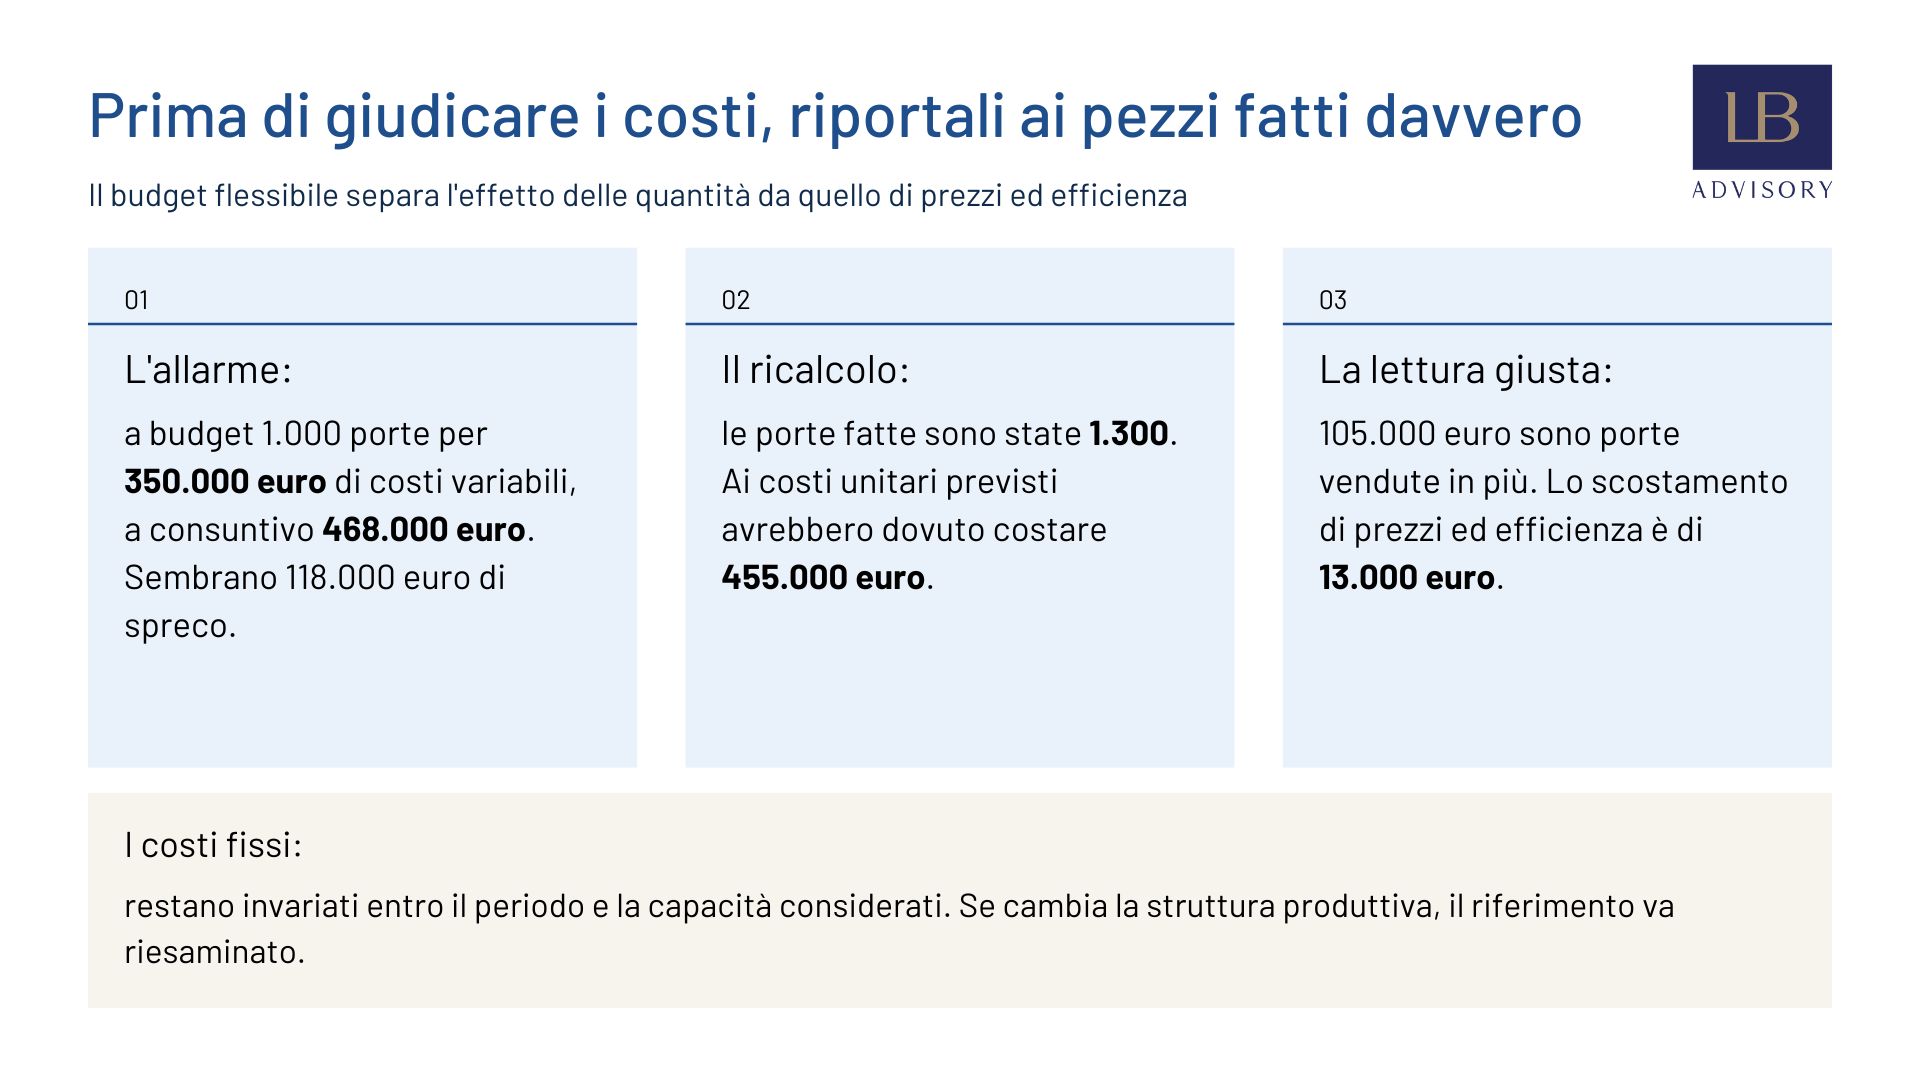
Il ricalcolo può riguardare sia i ricavi sia i costi legati all'attività. I costi fissi, come l'affitto, restano invece invariati entro il periodo e l'intervallo di attività per cui li abbiamo stimati. Non significa che siano immutabili: se per crescere serve un altro capannone, cambia la struttura dei costi. Nel nostro esempio la capacità disponibile basta e i 250.000 euro previsti restano il riferimento; l'eventuale maggiore spesa si analizza separatamente.
Ne viene uno schema in tre gradini: budget originale, budget ricalcolato sull'attività effettiva e consuntivo. Per la singola linea di porte, il primo passaggio isola l'effetto delle quantità; il secondo mostra prezzi ed efficienza. Con più prodotti, il passaggio ai quantitativi effettivi comprende anche il cambiamento della loro composizione: per separarlo aggiungeremo un gradino dedicato al mix. È un modo per leggere i costi insieme all'attività che li ha generati e discutere gli scostamenti su basi comparabili.
Una precisazione, per non confondere i piani: il budget flessibile non cambia gli obiettivi, li rende confrontabili. Quando invece in corso d'anno cambiano davvero le condizioni e ci si chiede se rivedere il budget stesso, si entra in un terreno più delicato, che abbiamo affrontato parlando della soggettività dell'imprenditore nelle rettifiche al budget.
Passiamo ai ricavi, dove si nasconde la sorpresa più grossa. Il fatturato va analizzato, ma per leggere la redditività dobbiamo affiancargli il margine di contribuzione: ciò che resta dei ricavi dopo i costi variabili, disponibile per coprire i costi fissi e formare il risultato operativo. Ne abbiamo parlato nell'articolo dedicato al margine di contribuzione. Qui conta per una ragione semplice: non tutti i ricavi producono lo stesso margine. Ai valori di budget della falegnameria, mille euro di ricavi da una porta su misura lasciano 400 euro, mentre mille euro da due porte standard ne lasciano 300.
Lo scostamento del margine di contribuzione si spiega con tre effetti, a cui si aggiungono i costi variabili che vedremo più avanti.
Il primo è l'effetto volume: hai venduto più o meno pezzi in totale rispetto al previsto. Per isolarlo si immagina che i pezzi in più o in meno si siano distribuiti fra i prodotti nelle stesse proporzioni del budget, e che ciascuno abbia reso il margine unitario previsto. Resta così la pura quantità, depurata da tutto il resto.
Il secondo è l'effetto mix. Il mix di vendita è la composizione delle vendite, cioè quanta parte dei pezzi venduti appartiene a ciascun prodotto. Se avevi previsto due porte standard per ogni porta su misura e ne hai vendute più di tre per ogni su misura, il mix è cambiato. Per misurarne l'effetto sul margine useremo i margini unitari di budget, così da non confonderlo con variazioni di prezzo o di costo.
Pensa al carrello della spesa: puoi uscire dal supermercato con lo stesso numero di articoli della settimana prima e uno scontrino completamente diverso, perché hai preso più pasta e meno parmigiano. Il numero dei pezzi è uguale, il valore no. In azienda funziona allo stesso modo, con il margine al posto dello scontrino: a prezzi e costi variabili unitari di budget, se le vendite si spostano verso i prodotti che rendono meno, il margine complessivo scende a parità di pezzi. Può scendere anche con più pezzi, se il peggioramento del mix supera il beneficio del maggior volume.
Il mix può riguardare anche clienti, canali e famiglie di commesse: cambia il peso di vendite che hanno condizioni e margini diversi. Il criterio di misura va però scelto con cura. Nel nostro esempio contiamo porte; sommare un piccolo intervento e un grande cantiere come se fossero unità equivalenti potrebbe invece dare un'indicazione poco utile. Servono gruppi confrontabili o una misura coerente dell'attività. Anche nelle decisioni commerciali il margine per pezzo non basta sempre: se manca capacità produttiva, conta quanto margine ottieni per ogni ora della risorsa che limita la produzione.
Il terzo è l'effetto prezzo: hai venduto a prezzi diversi da quelli previsti, per sconti, promozioni, rincari o rinegoziazioni. Si calcola moltiplicando la differenza di prezzo unitario per le quantità effettivamente vendute, perché lo sconto l'hai fatto su quei pezzi e non su quelli che avevi immaginato.
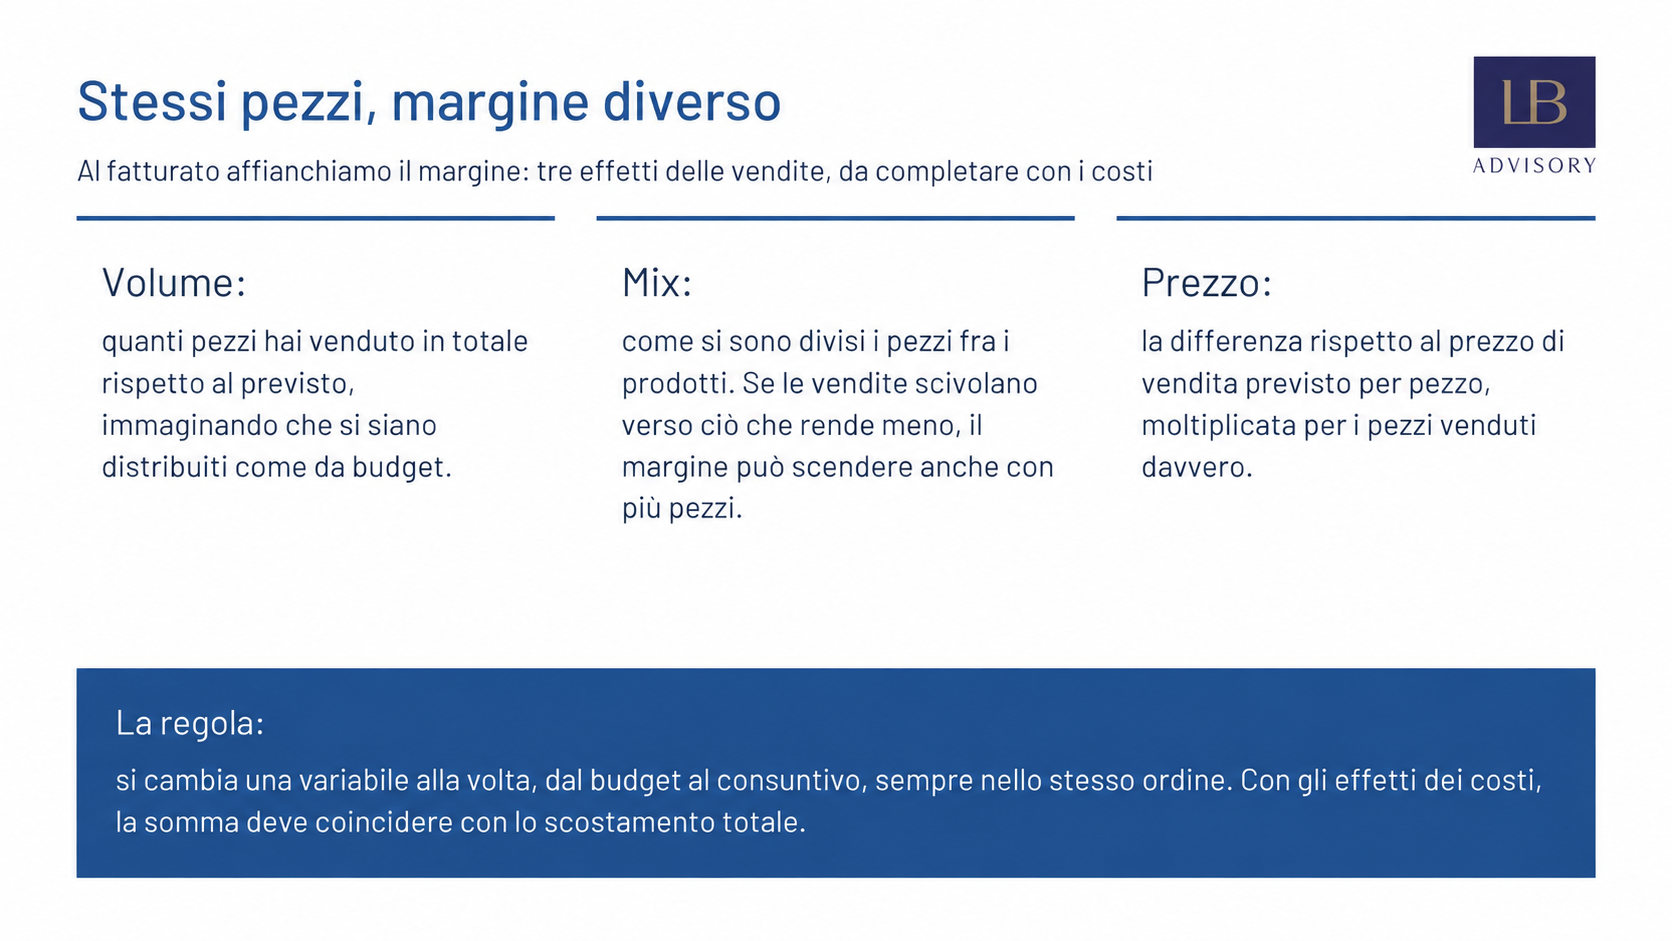
L'ordine dei calcoli va dichiarato. Nel nostro metodo partiamo dal budget e cambiamo una variabile alla volta: prima le quantità totali, poi la composizione, poi i prezzi di vendita, infine i costi. A ogni passaggio un dato previsto viene sostituito da uno effettivo e misuriamo quanto cambia il margine. Esistono altre convenzioni di scomposizione, che possono distribuire diversamente gli effetti delle variazioni congiunte. Per confrontare periodi e report bisogna quindi mantenere lo stesso criterio, non limitarsi a usare le stesse etichette.
Il controllo finale è semplice: la somma delle componenti deve restituire lo scostamento globale. Se non torna, manca un effetto oppure i dati non hanno lo stesso perimetro. Questa riconciliazione rende verificabile il calcolo; non dimostra, da sola, quale decisione o quale persona abbia determinato ogni variazione.
Torniamo alla falegnameria e mettiamo tutti i numeri sul tavolo. Per semplificare, ipotizziamo produzione uguale alle vendite, nessuna variazione delle rimanenze e costi di lavorazione variabili con i pezzi. I costi fissi comprendono tutti gli altri costi operativi, inclusi gli ammortamenti. Importi al netto dell'IVA, interessi e imposte esclusi: il risultato che ricostruiamo è quello operativo. Sono ipotesi didattiche, da verificare prima di applicare lo schema a un'azienda reale.
A budget, l'azienda prevedeva di vendere 1.000 porte standard a 500 euro l'una, con un costo variabile di 350 euro e quindi un margine unitario di 150 euro, e 500 porte su misura a 1.000 euro l'una, con un costo variabile di 600 euro e un margine unitario di 400 euro. I ricavi previsti erano 1.000.000 di euro, metà da ciascuna linea. Il margine di contribuzione previsto era di 350.000 euro: 150.000 dalle standard e 200.000 dalle su misura. Tolti 250.000 euro di costi fissi, il risultato operativo atteso era di 100.000 euro. Il mix previsto: due porte standard per ogni porta su misura.
A consuntivo, le cose sono andate così. Le porte standard vendute sono state 1.300, a un prezzo medio di 480 euro, perché per spingerle è stato concesso uno sconto, e il loro costo variabile è salito a 360 euro. Le porte su misura sono state 380, al prezzo pieno di 1.000 euro e con il costo previsto di 600. I ricavi sono stati 624.000 euro dalle standard e 380.000 dalle su misura, in tutto 1.004.000. Il margine di contribuzione è stato di 156.000 euro dalle standard e 152.000 dalle su misura, in tutto 308.000. I costi fissi sono arrivati a 255.000 euro. Risultato operativo: 53.000 euro.
Lo scostamento globale sul risultato operativo è di 47.000 euro sfavorevoli. Di questi, 42.000 stanno nel margine di contribuzione e 5.000 nei costi fissi. Smontiamo i 42.000 un gradino alla volta.
Primo gradino, il volume. In totale sono state vendute 1.680 porte contro le 1.500 previste, 180 in più. Se queste 1.680 porte si fossero divise come da budget, due standard per ogni su misura, sarebbero state 1.120 standard e 560 su misura, con un margine di 168.000 più 224.000 euro, cioè 392.000. Rispetto ai 350.000 del budget, l'effetto volume vale 42.000 euro favorevoli. È il contributo positivo del maggior volume, prima degli altri effetti.
Secondo gradino, il mix. Le porte non si sono divise come previsto: 1.300 standard e 380 su misura. Ai margini unitari di budget danno 195.000 più 152.000 euro, cioè 347.000. Rispetto ai 392.000 del gradino precedente, l'effetto mix vale 45.000 euro sfavorevoli. Il confronto è con 1.120 standard e 560 su misura: a volume totale invariato, ci sono 180 standard in più e 180 su misura in meno. Ogni sostituzione riduce il margine standard di 250 euro, da 400 a 150. Per 180 porte, sono esattamente 45.000 euro.
Terzo gradino, il prezzo. Le porte standard sono state vendute a 480 euro invece di 500: 20 euro in meno su 1.300 porte fanno 26.000 euro sfavorevoli. Le su misura hanno tenuto il prezzo.
Quarto gradino, i costi variabili. Le porte standard sono costate 360 euro invece di 350: 10 euro in più su 1.300 porte fanno 13.000 euro sfavorevoli. È la cifra che il budget flessibile ci aveva già consegnato.
Mettiamo in fila i gradini: più 42.000, meno 45.000, meno 26.000, meno 13.000. La somma fa meno 42.000, esattamente lo scostamento del margine di contribuzione. Aggiungi i 5.000 euro di costi fissi oltre il previsto e ritrovi, all'euro, i 47.000 euro che mancavano a gennaio.
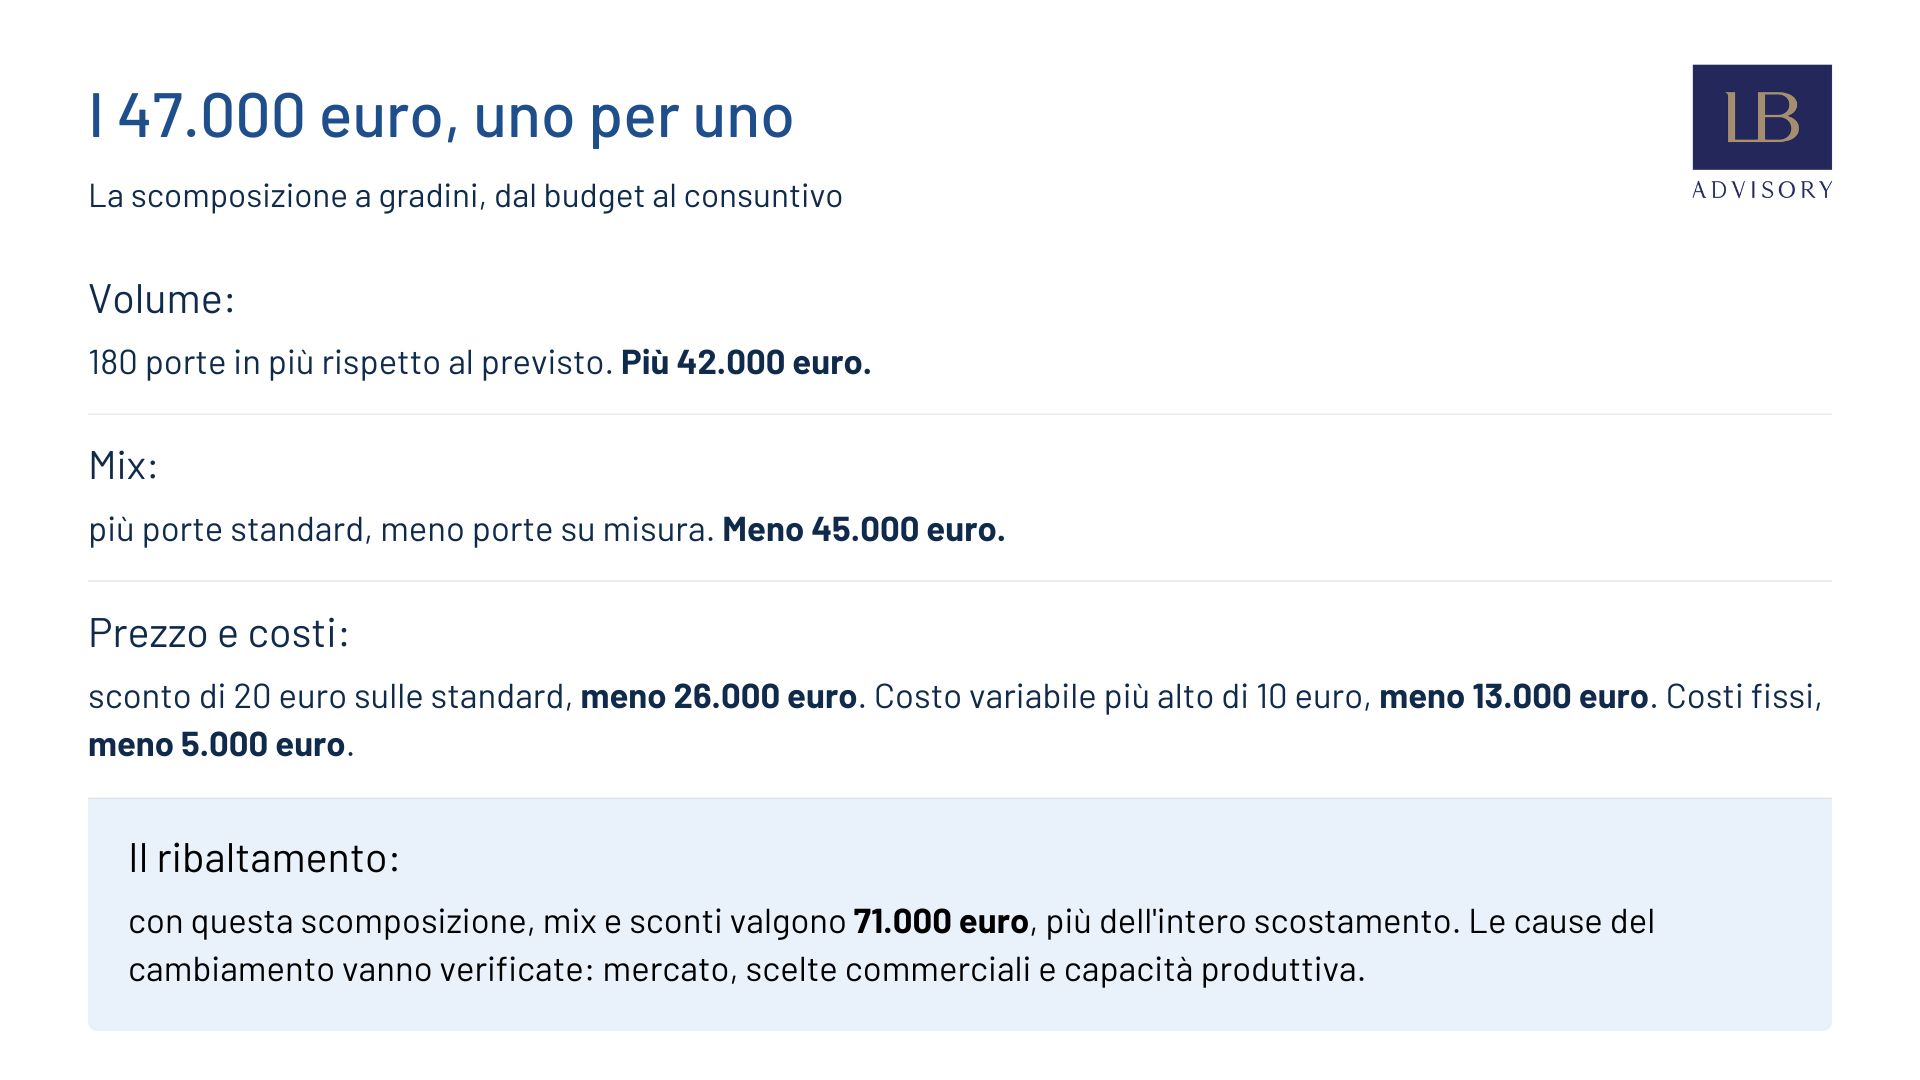
Ora rileggiamo la storia. Il fatturato in linea è vero, ma nasconde movimenti opposti: le standard generano 124.000 euro di ricavi in più del budget e le su misura 120.000 in meno. I ricavi crescono quindi di appena 4.000 euro, mentre il margine perde 42.000 euro. L'aumento dei pezzi totali non basta a compensare la diversa composizione, i prezzi inferiori e il maggior costo variabile unitario.
Che cosa può essere successo? Un'ipotesi riguarda gli incentivi: venditori premiati soltanto sui pezzi o sul fatturato potrebbero trovare più conveniente chiudere porte standard scontate. Per verificarla occorre leggere il sistema dei premi, gli sconti autorizzati e gli ordini persi sulle su misura. Altre spiegazioni restano possibili: domanda diversa, concorrenti più aggressivi o ritardi sulle lavorazioni personalizzate. La scomposizione indica dove cercare, non sceglie al posto tuo la spiegazione corretta.
Il dato certo è questo: nella convenzione adottata, mix e prezzi di vendita pesano insieme per 71.000 euro sfavorevoli, più dell'intero scostamento globale. Sono dunque componenti da approfondire. Non possiamo escludere un problema di mercato perché sono aumentati i pezzi totali: la domanda potrebbe essersi spostata proprio dalle porte su misura alle standard. E un vincolo in officina potrebbe aver impedito di accettare le commesse più remunerative.
Immagina di fermarti al fatturato in linea e ai pezzi in aumento. Potresti confermare la strategia commerciale e chiedere soltanto alla produzione di ridurre i costi. Se però il calo dipendesse anche da incentivi disallineati o da commesse su misura perse, quella decisione lascerebbe irrisolta una parte del problema. L'anno successivo il margine potrebbe peggiorare ancora. L'analisi serve a ridurre questo rischio: prima quantifichi gli effetti, poi verifichi le cause e solo dopo scegli su quali leve intervenire.
Sai da quali componenti nasce la distanza fra risultato operativo e budget, o conosci solo il totale?
Restano da spiegare i 10 euro in più su ogni porta standard. Sono pochi, e proprio per questo meritano attenzione: è nelle cifre piccole, moltiplicate per migliaia di pezzi, che si nascondono le storie più istruttive.
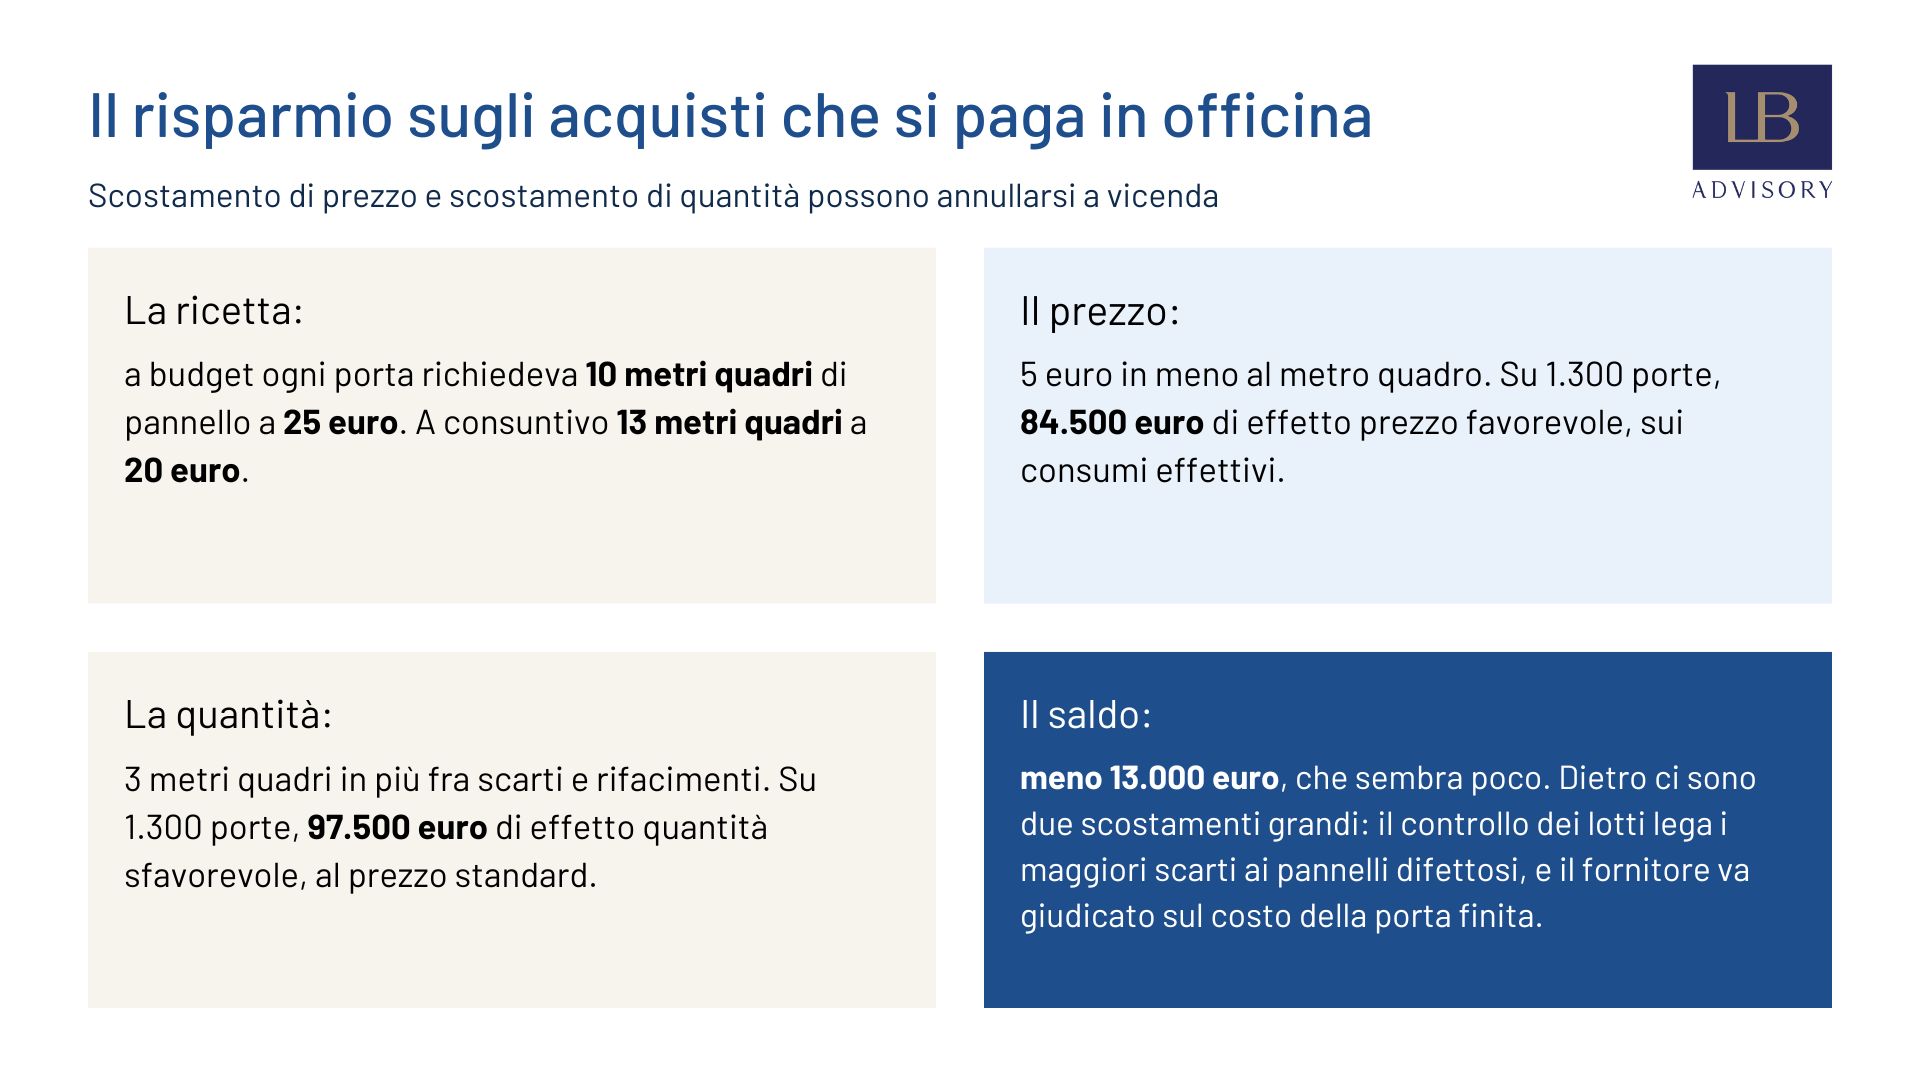
Per leggerli serve un concetto in più, il costo standard. È la ricetta economica del prodotto: quanto materiale serve per una porta e a che prezzo lo paghi, quante ore di lavorazione richiede e quanto costa ogni ora. Nel budget della falegnameria la porta standard richiedeva 10 metri quadri di pannello a 25 euro al metro quadro, cioè 250 euro di materiale, più 100 euro di lavorazione. Totale 350.
Nel caso inventato, la lavorazione resta a 100 euro e il nuovo fornitore vende il pannello a 20 euro al metro quadro anziché 25. Per ogni porta si consumano però 13 metri quadri invece di 10: 260 euro di materiale, contro i 250 previsti. Supponiamo che un controllo dei lotti abbia confermato maggiori scarti dovuti a pannelli difettosi. È questa verifica a collegare il maggior consumo al fornitore; il solo aumento dei metri quadri non sarebbe sufficiente.
Lo scostamento si scompone in due parti. Lo scostamento di prezzo misura quanto hai pagato in più o in meno ogni unità di materiale, moltiplicato per la quantità effettivamente usata: 5 euro in meno al metro quadro per 13 metri quadri fanno 65 euro a porta, favorevoli. Lo scostamento di quantità, detto anche di efficienza, misura quanto materiale hai consumato in più o in meno rispetto alla ricetta, valorizzato al prezzo previsto: 3 metri quadri in più per 25 euro fanno 75 euro a porta, sfavorevoli. Il saldo è di 10 euro sfavorevoli, quelli che conoscevamo già.
Su 1.300 porte, l'effetto prezzo è favorevole per 84.500 euro e quello dei maggiori consumi è sfavorevole per 97.500: il saldo è 13.000 euro sfavorevoli. Sono componenti del costo, non due flussi di cassa. Il calcolo usa il materiale consumato; ipotizziamo acquisti e consumi coincidenti, senza variazioni di scorte. Se differissero, lo scostamento di prezzo sugli acquisti andrebbe distinto da quello riferito ai consumi. Nel nostro caso, grazie anche al controllo dei lotti, possiamo valutare il fornitore sul costo della porta finita, evitando di premiare un prezzo basso che aumenta il costo complessivo.
Per la manodopera si possono distinguere tariffa oraria ed efficienza: quanto costa ogni ora e quante ore occorrono per i pezzi effettivamente prodotti, rispetto allo standard. I due effetti possono compensarsi, per esempio con personale più costoso ma più rapido. Attenzione però alla classificazione: il lavoro diretto non è automaticamente un costo variabile. Se la retribuzione resta dovuta indipendentemente dai pezzi, un'ora risparmiata libera capacità ma non produce necessariamente un risparmio monetario immediato.
Nel modello a margine di contribuzione che stiamo usando, i costi fissi del periodo si confrontano come spesa: 255.000 euro contro 250.000, quindi 5.000 euro sfavorevoli, pari al due per cento. Altri sistemi, che attribuiscono ai prodotti anche costi fissi di produzione, analizzano pure gli effetti del diverso utilizzo della capacità; qui non li stiamo calcolando. I 5.000 euro vanno comunque esaminati voce per voce: non sono irrilevanti solo perché rappresentano una piccola percentuale dei costi fissi, soprattutto rispetto a un risultato operativo di 53.000 euro.
Un'analisi degli scostamenti fatta bene produce molti numeri. Il rischio, a quel punto, è l'opposto di quello di partenza: dal non sapere nulla al sapere troppo, con un report di quattro pagine che nessuno legge. La differenza fra un esercizio contabile e uno strumento di gestione sta tutta nel modo in cui gli scostamenti vengono letti.
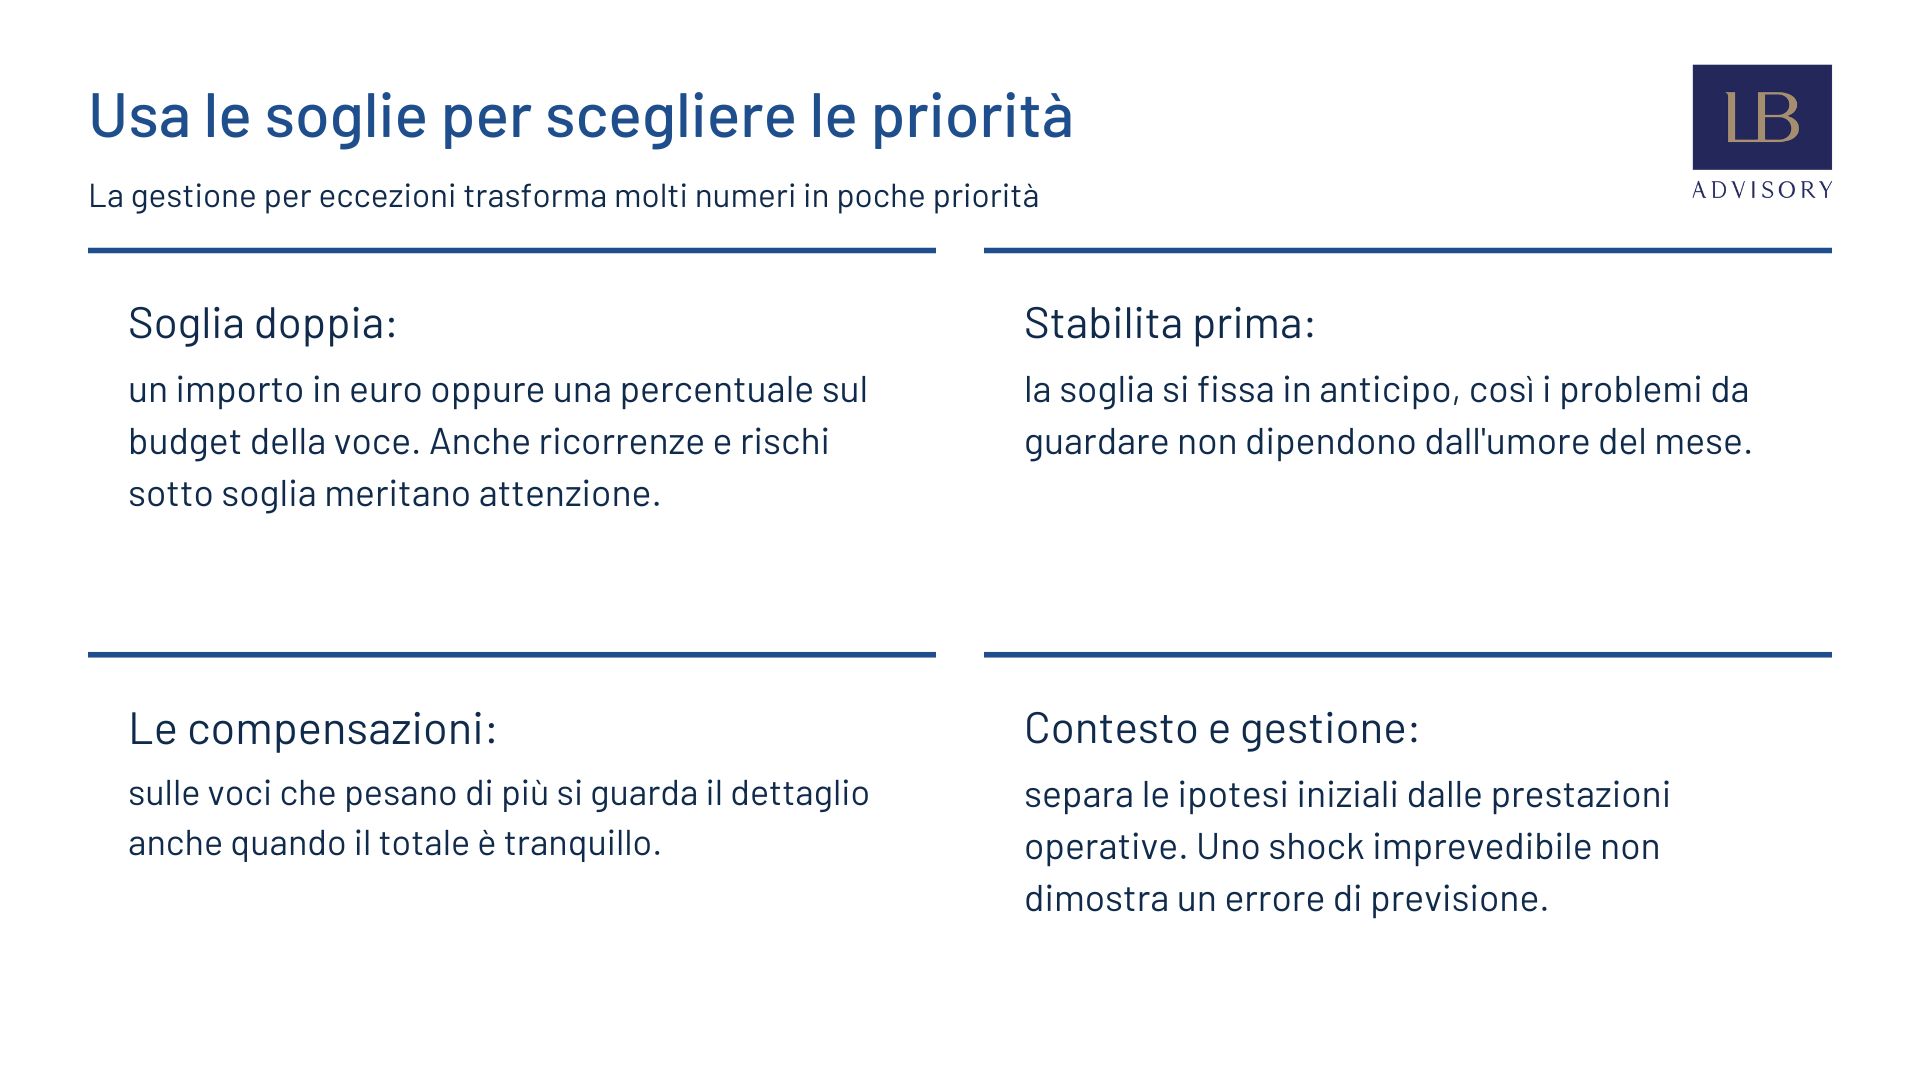
Il primo filtro è la soglia di significatività: serve a stabilire le priorità, senza trattare tutte le differenze allo stesso modo. Per la falegnameria potremmo scegliere, a titolo di esempio, almeno 5.000 euro oppure almeno il dieci per cento del valore assoluto di budget della voce. Basta raggiungere una delle due soglie; se il budget è zero, si usa l'importo assoluto. Le soglie vanno adattate all'azienda e fissate prima. Non autorizzano però a ignorare segnali sotto soglia: scostamenti ripetuti, problemi di qualità o effetti contrapposti possono richiedere attenzione anche con un saldo piccolo.
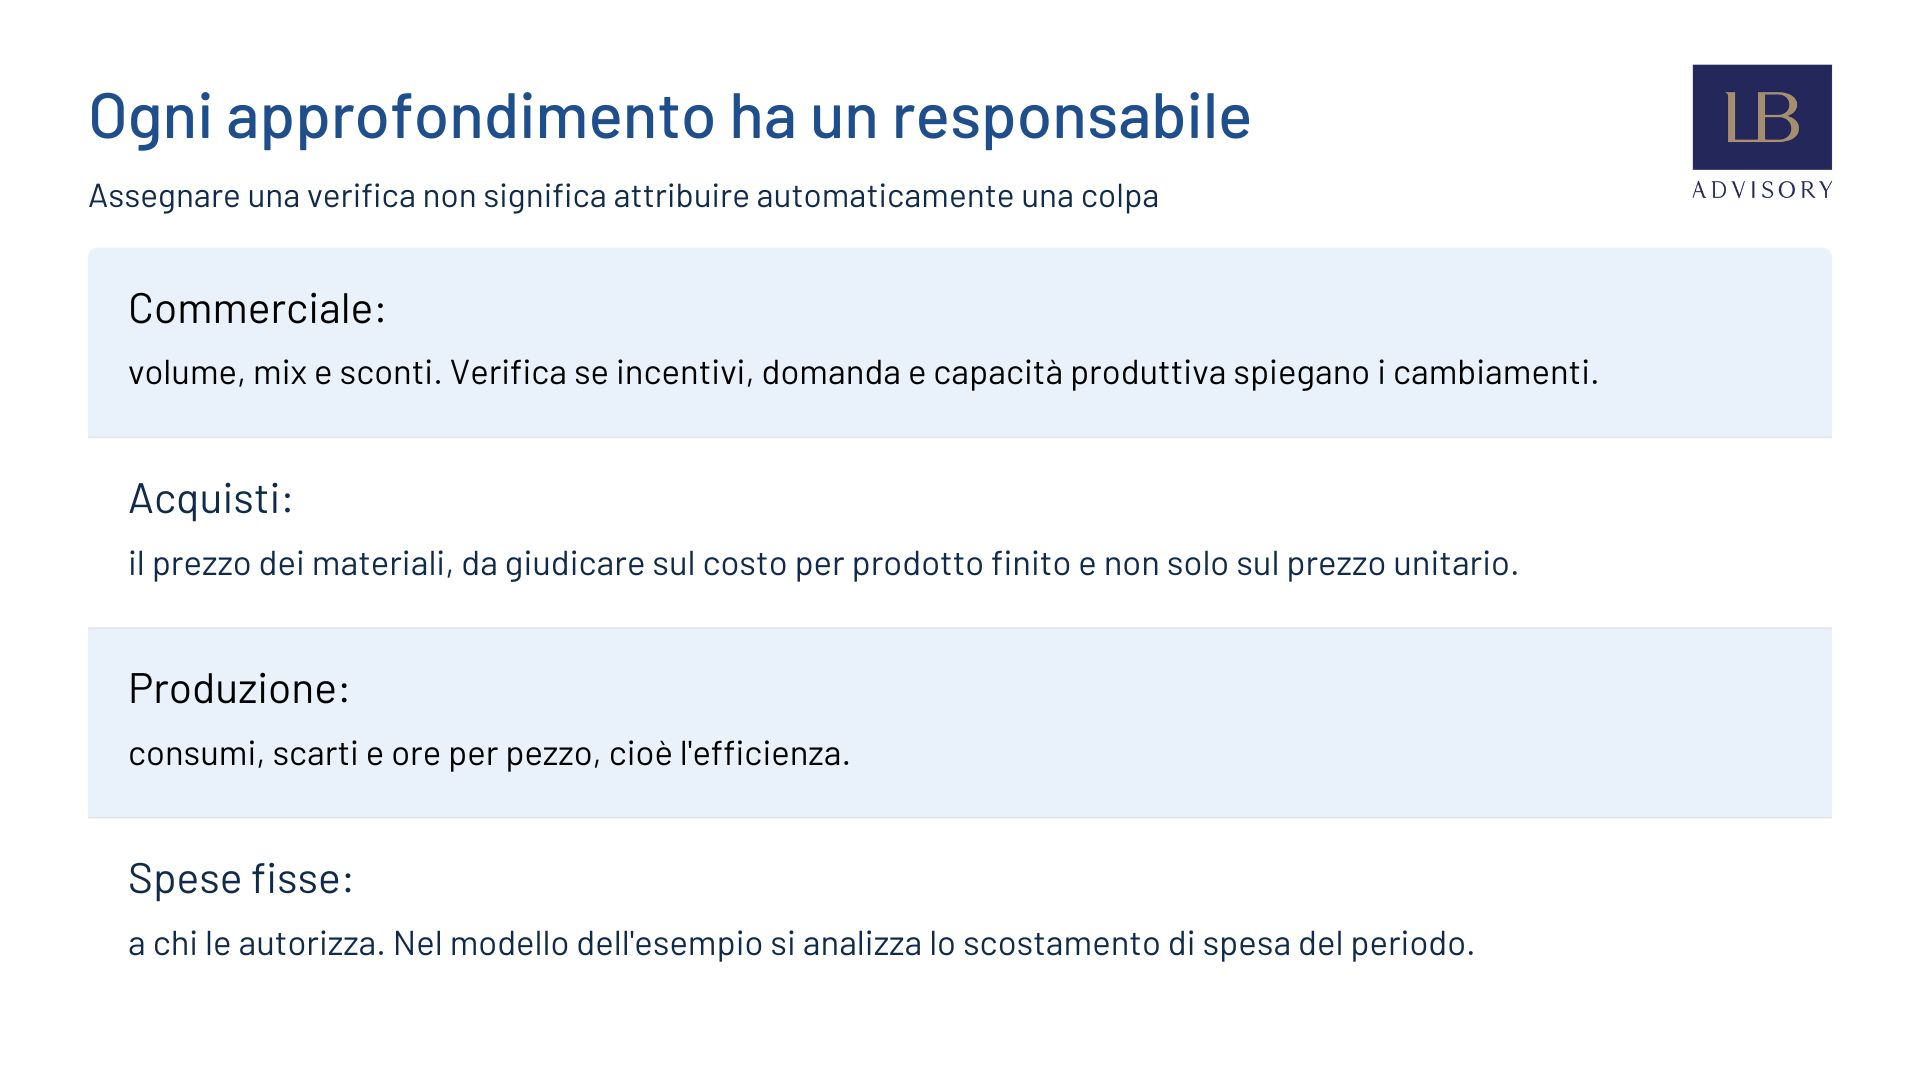
Il secondo passaggio è individuare chi può verificare la causa e guidare l'intervento. Commerciale, acquisti e produzione devono leggere insieme i dati quando le loro decisioni si influenzano. I centri di costo aiutano a organizzare le informazioni sui costi; per ricavi e margini serve una mappa più ampia delle responsabilità. Assegnare a qualcuno un approfondimento non significa attribuirgli automaticamente la colpa: un consumo elevato può dipendere dal materiale acquistato, e un mix sfavorevole da vincoli produttivi o di mercato.
Il terzo passaggio è diffidare delle compensazioni. Il caso del fornitore lo ha mostrato: due scostamenti grandi e di segno opposto possono produrre un saldo piccolo che passa inosservato. Per questo, almeno sulle voci che pesano di più, si guarda il dettaglio anche quando il totale è tranquillo.
Il quarto passaggio è distinguere le ipotesi del piano dalla gestione effettiva. Se il prezzo del legno cresce per uno shock di mercato imprevedibile, non puoi concludere che chi ha comprato abbia lavorato male, né che il budget fosse stato costruito male. Puoi affiancare allo standard iniziale un riferimento aggiornato e documentato, per separare il cambiamento del contesto dalla prestazione negli acquisti. Il budget originario resta visibile. Le cause esterne non sono sempre anticipabili: vanno monitorate, valutando come adattare prezzi, forniture e altre scelte operative.
Infine, viene l'azione correttiva. Se la verifica confermasse che gli incentivi spingono vendite poco remunerative, potresti rivederli considerando margini, obiettivi commerciali e capacità produttiva. Se confermasse che i pannelli difettosi aumentano gli scarti, acquisti e produzione dovrebbero confrontare le alternative sul costo per porta finita, insieme a qualità e affidabilità delle consegne. Sono interventi diversi, da scegliere dopo gli approfondimenti e da verificare nei risultati dei mesi successivi.
È qui che il controllo di gestione diventa utile alla decisione: collega i dati economici a ciò che succede in azienda e trasforma una differenza di risultato in verifiche e azioni assegnate. Per ogni intervento servono un responsabile, un termine e un indicatore che permetta di capire se ha funzionato.
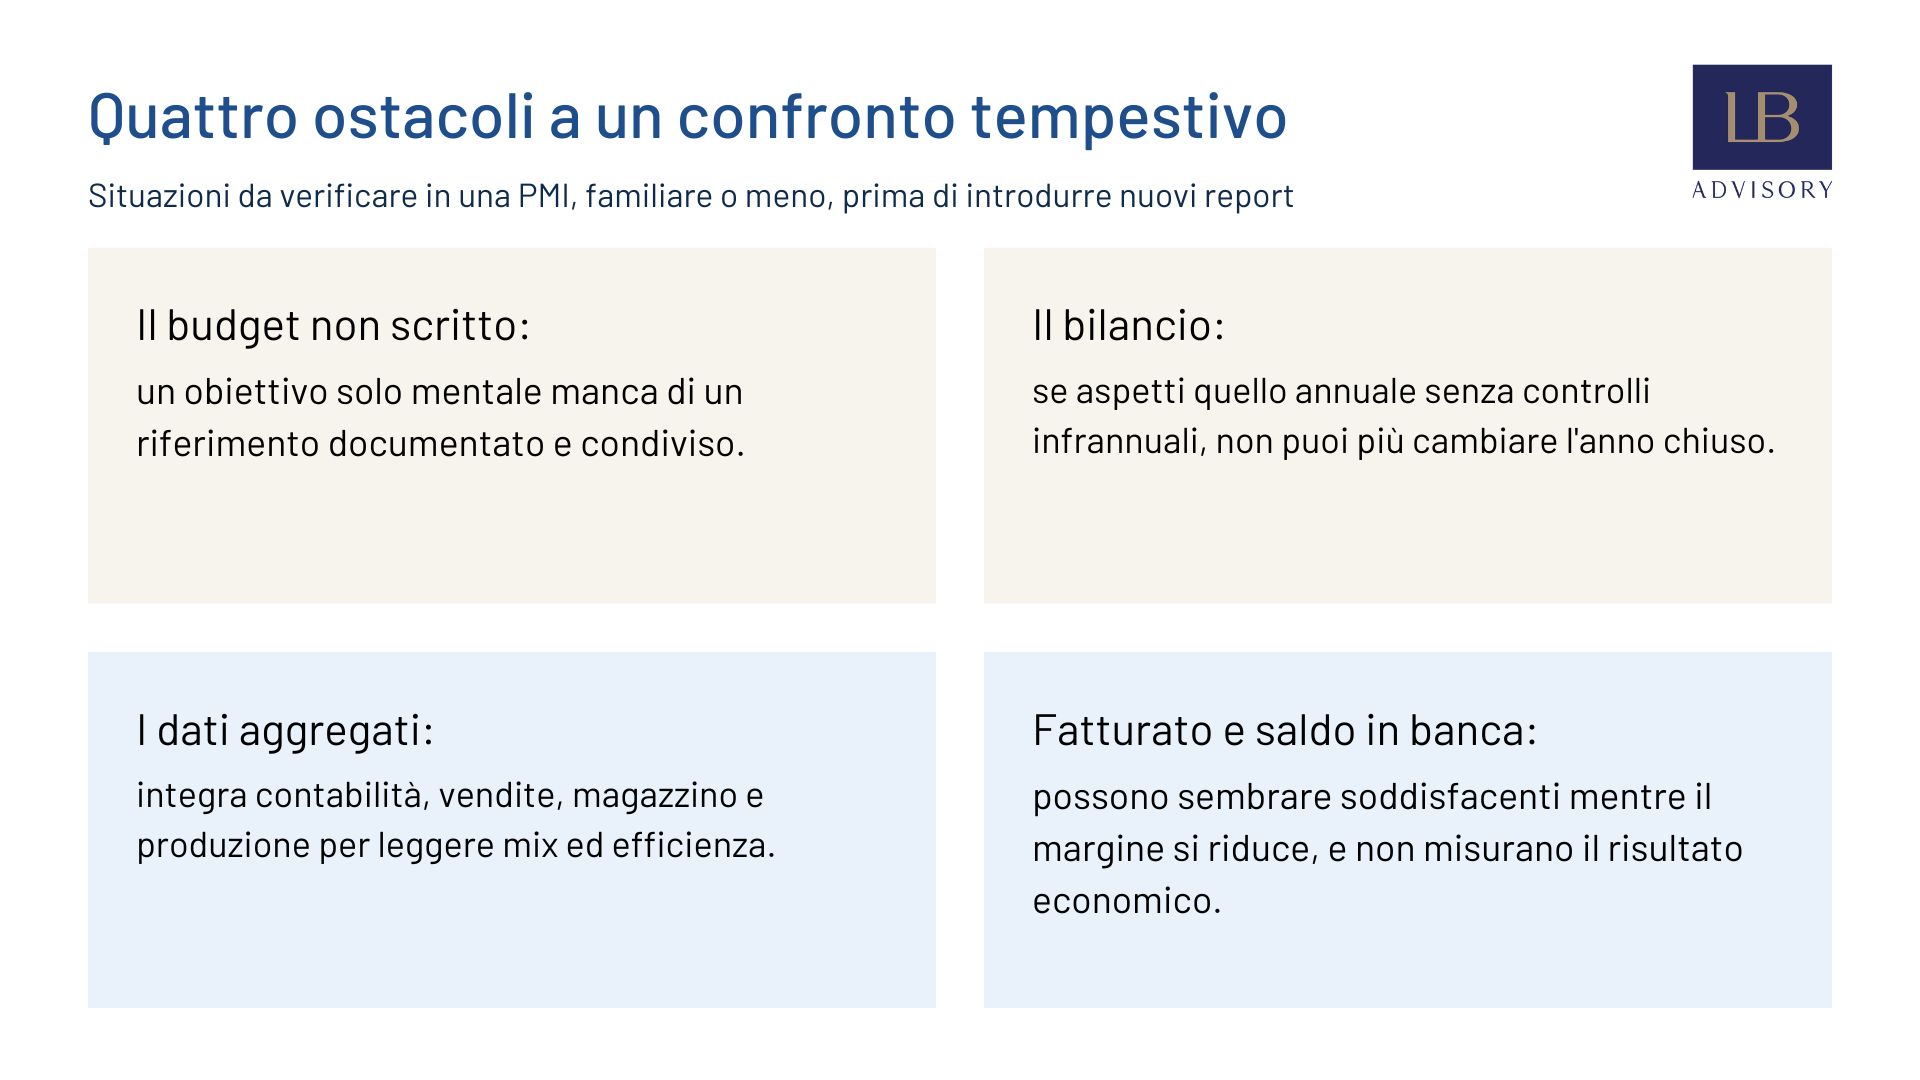
Anche uno strumento utile può restare fuori dalla gestione quotidiana. In una PMI, familiare o meno, ci sono alcuni ostacoli organizzativi da cercare prima di introdurre nuovi report. Non descrivono tutte le imprese: sono situazioni in cui il confronto con gli obiettivi diventa meno tempestivo o meno affidabile.
Il primo ostacolo è un budget che vive soltanto nella testa del titolare. L'imprenditore può sapere quanto vorrebbe fatturare e guadagnare, senza averlo tradotto per prodotto e per periodo. In quel caso manca un obiettivo documentato e condiviso: ricostruirlo dopo aver visto i risultati espone al rischio di adattare il ricordo a ciò che è successo. Metterlo per iscritto permette invece di confrontarsi sullo stesso riferimento.
Il secondo è aspettare il bilancio annuale senza preparare situazioni infrannuali. A quel punto le porte scontate sono state vendute e il fornitore ha già consegnato i pannelli. La contabilità può alimentare controlli durante l'anno, purché i dati siano aggiornati e attribuiti al periodo corretto. È il collegamento con quanto abbiamo visto parlando di ratei e risconti: prima di confrontare due mesi, costi e ricavi devono rispettare lo stesso criterio di competenza.
Il terzo ostacolo è avere dati aggregati che non consentono di leggere prodotti e processi. La contabilità generale, da sola, può non fornire quantità vendute per linea, consumi e scarti necessari all'analisi. Occorre integrarla con vendite, magazzino e produzione. Una contabilità analitica che organizzi costi e ricavi per prodotto, linea o commessa aiuta a ricostruire margini e scostamenti con criteri coerenti, invece di fermarsi al totale aziendale.
Il quarto è guardare soltanto fatturato e saldo in banca. Sono indicatori utili, ma possono entrambi apparire soddisfacenti mentre il margine si riduce. Il saldo dipende anche dai tempi di incasso e pagamento e dai finanziamenti: non sostituisce una misura del risultato economico.
C'è poi un aspetto che riguarda le relazioni. Quando ruoli aziendali e legami familiari si sovrappongono, discutere uno scostamento può essere vissuto come un giudizio sulla persona. Definire prima criteri, obiettivi e responsabilità aiuta a spostare la conversazione dal «hai sbagliato» al «verifichiamo perché questa riga è cambiata». Il numero non elimina il confronto, ma offre un punto di partenza comune, purché se ne riconoscano ipotesi e limiti.
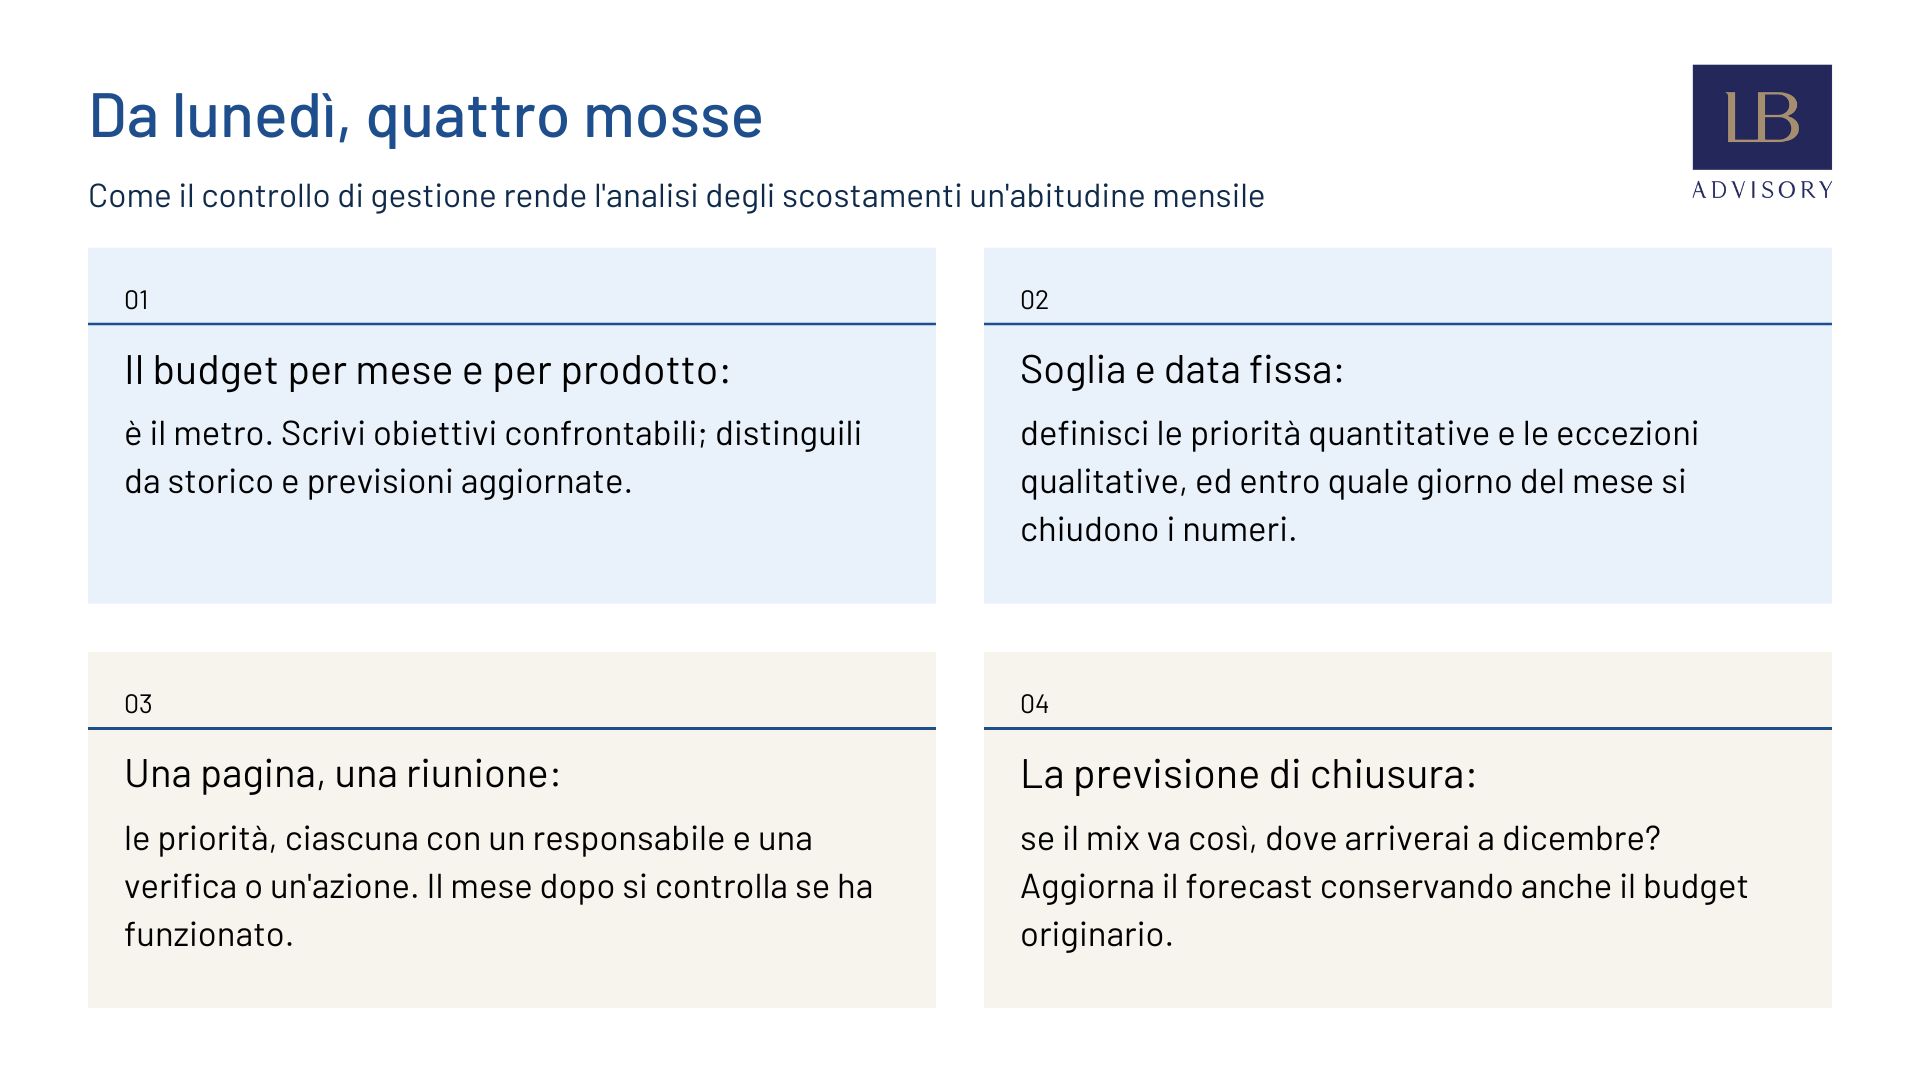
Portare l'analisi degli scostamenti in un'azienda che non l'ha mai fatta è meno complicato di quanto sembri, a patto di non partire dal sistema perfetto.
Una cadenza mensile è un buon punto di partenza per molte PMI, da adattare alla velocità dell'attività e ai tempi di disponibilità dei dati. In situazioni volatili, prezzi, ordini o scarti possono richiedere controlli più frequenti; attività con cicli lunghi richiedono anche letture per commessa. Il confronto annuale resta utile, ma se è l'unico lascia poco spazio per correggere la gestione durante l'esercizio.
Comincia verificando quali dati esistono: vendite per prodotto nel gestionale, consumi nel magazzino, ore nei fogli di lavoro, costi in contabilità. Quelli mancanti vanno raccolti o stimati esplicitamente. Riportali alla stessa struttura del budget e allo stesso periodo di competenza, controllando che i totali si riconcilino con la contabilità. Consegne, rimanenze e fatture non ancora registrate possono altrimenti generare differenze apparenti. Parti dalle voci più rilevanti e amplia l'analisi quando i dati sono abbastanza affidabili.
Per un perimetro semplice può bastare un foglio di calcolo ben costruito, con formule controllate, fonti riconoscibili e una versione condivisa. Quando aumentano dati, utenti e complessità, va valutato uno strumento più strutturato. In entrambi i casi serve una persona che raccolga e verifichi i dati entro una data fissa. La tempestività conta: se usi stime per chiudere prima, rendile riconoscibili e sostituiscile con i valori effettivi, verificando se cambiano la lettura del risultato.
Prepara una sintesi, possibilmente di una pagina, con lo scostamento globale, le principali componenti e le priorità da discutere, comprese eventuali eccezioni qualitative sotto soglia. Il dettaglio deve restare disponibile per verificare i calcoli. Accanto ai punti aperti indica chi li approfondisce, entro quando e quali dati mancano: la sintesi serve a decidere, non a nascondere l'incertezza.
Quella pagina diventa il centro di una riunione mensile breve con le persone che hanno in mano le leve: chi vende, chi compra, chi produce. Per ogni scostamento significativo si concorda un approfondimento o un'azione, e il mese dopo si verifica se ha funzionato.
Il passo successivo è aggiornare la previsione di chiusura, o forecast: dati i risultati dei primi sei mesi e le informazioni disponibili sul resto dell'anno, dove potremmo arrivare a dicembre? La previsione aggiornata affianca il budget originario, non lo cancella. Conservare entrambi permette di distinguere l'obiettivo iniziale dalla stima corrente e di verificare se le azioni decise stanno migliorando la prospettiva.
Impostare questo sistema, scegliere le soglie, costruire il report e accompagnare le prime riunioni finché diventano un'abitudine è uno degli ambiti in cui interviene il controllo di gestione di LB Advisory. Partiamo dai dati disponibili e dalle decisioni che l'azienda deve prendere, costruendo un sistema proporzionato alla sua attività.
Un budget consultato soltanto a gennaio serve poco alla gestione del resto dell'anno. L'analisi degli scostamenti lo rende un riferimento da usare nel tempo: misura quanto ti stai avvicinando agli obiettivi e quali componenti spiegano la distanza. Collegata ai dati operativi, aiuta a capire le cause e a scegliere interventi coerenti con ciò che sta succedendo.
Nel caso didattico della falegnameria, tutti i calcoli tornano: 42.000 euro favorevoli di volume, 45.000 sfavorevoli di mix, 26.000 di prezzo, 13.000 di costi variabili e 5.000 di costi fissi. Il saldo è 47.000 euro di risultato operativo in meno. Abbiamo visto perché ricalcolare i costi sulle quantità effettive, perché un totale può nascondere compensazioni e perché una formula non basta a individuare la causa. Sono passaggi che rendono il confronto verificabile e utile alla gestione.
Uno scostamento non è una sentenza: è un'informazione da leggere con regolarità e insieme al suo contesto. Il vantaggio non è trovare un colpevole, ma sapere quali domande fare, quali dati controllare e quali leve provare a muovere. L'azione successiva deve restare concreta: un responsabile, una scadenza e una verifica dei risultati, senza dare per scontato che ogni differenza sia recuperabile.
Vuoi sapere dove stanno andando davvero i margini della tua azienda, prima che te lo dica il bilancio? I nostri esperti possono aiutarti a impostare un controllo di gestione su misura, con un budget costruito sui tuoi prodotti e un'analisi degli scostamenti che ogni mese ti indica dove intervenire.