
Immagina di guidare una piccola impresa che distribuisce componenti ad altre aziende. Hai costruito rapporti affidabili, i clienti apprezzano il servizio e gli ordini aumentano. Per rispettare le consegne devi acquistare più merce, mentre gli incassi arriveranno secondo le dilazioni concordate. Il commerciale festeggia i nuovi ordini, ma sul conto il denaro può diminuire proprio mentre il lavoro aumenta.
Il conto può assottigliarsi anche se tutti rispettano gli accordi. Il fornitore ha una scadenza, il cliente ne ha un'altra e fra l'arrivo della merce e la sua vendita trascorre del tempo. Quando l'attività cresce, aumenta anche il valore delle operazioni che si trovano contemporaneamente in queste fasi. Una parte delle risorse resta impegnata nel funzionamento quotidiano dell'impresa.
Per te la questione diventa concreta quando devi autorizzare un riordino importante. La nuova vendita offre un margine interessante, ma il pagamento della merce può precedere l'incasso. Devi conoscere entrambe le cose per decidere quanto acquistare, quali condizioni proporre e quali disponibilità preparare. Quanto guadagnerai e quando incasserai sono due domande diverse: per decidere ti servono entrambe le risposte.
Misurare il capitale circolante ti aiuta a stimare quanto denaro resta impegnato fra acquisti, magazzino e incassi. Ti permette di collegare le vendite ai crediti verso i clienti, alle scorte necessarie e ai debiti verso i fornitori. Conoscere il comportamento di queste voci rende più attendibile la previsione delle risorse richieste dalla crescita.
Nel controllo di gestione mettiamo in relazione le prospettive commerciali con ciò che l'azienda dovrà sostenere per realizzarle. Se programmi un aumento degli ordini, puoi valutare in anticipo quanto cambierà il capitale impegnato e quali decisioni possono contenerlo. Avrai così una base concreta per concordare gli impegni con chi vende, chi acquista e chi amministra. Partiamo dal significato delle grandezze che useremo, per arrivare a un esempio completo e a un metodo di controllo applicabile nella tua PMI.
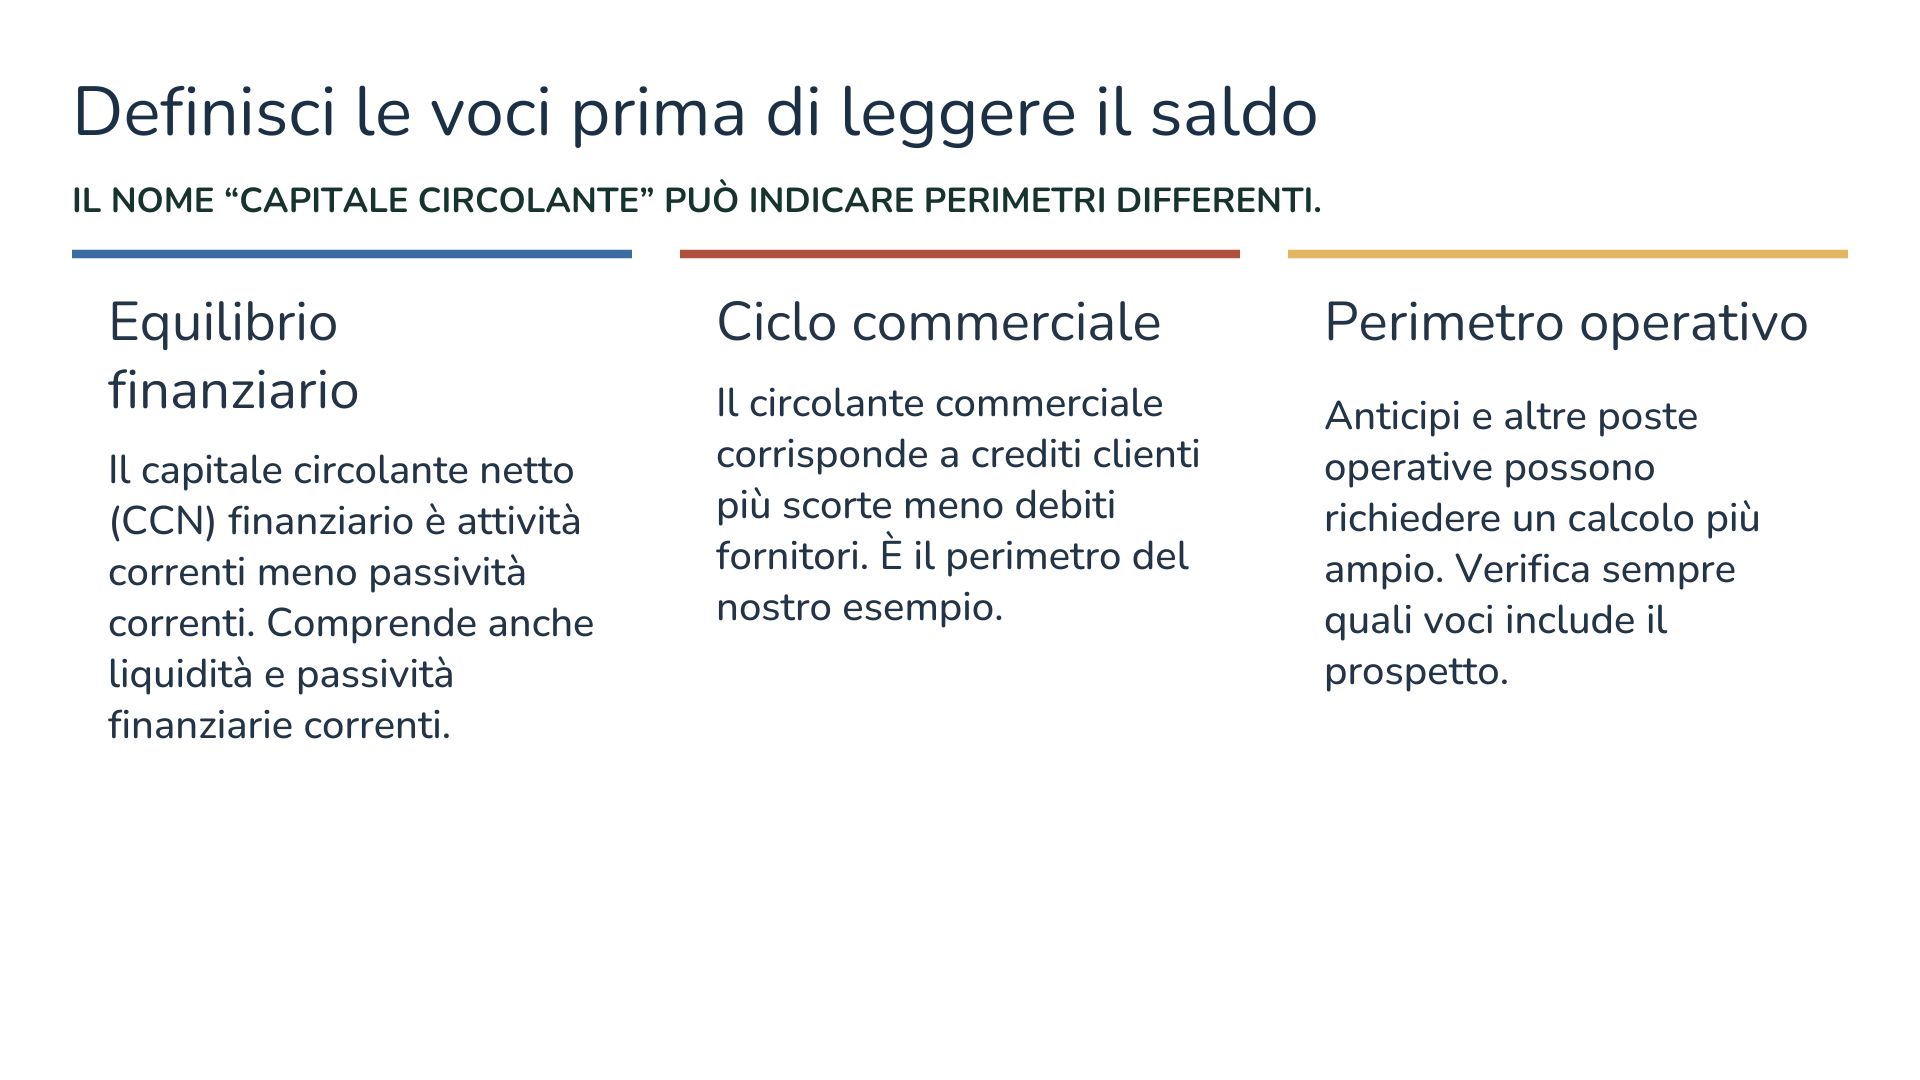
L'espressione capitale circolante viene utilizzata con perimetri diversi. Quando leggi un prospetto o confronti un indicatore, la prima domanda riguarda quindi le voci comprese nel calcolo. Due numeri con lo stesso nome possono descrivere aspetti differenti dell'impresa: l'equilibrio finanziario di breve periodo oppure le risorse impegnate nelle operazioni commerciali. Per interpretarli correttamente devi sapere quale domanda stanno cercando di risolvere.
Il capitale circolante netto finanziario, abbreviato in CCN finanziario, è la differenza fra attività correnti e passività correnti. Nella riclassificazione finanziaria a breve termine, le prime comprendono il denaro già disponibile e le attività da trasformare in denaro entro dodici mesi; le seconde gli impegni da pagare nello stesso arco di tempo, inclusi fornitori e debiti finanziari a breve. Nell'articolo sulla riclassificazione del bilancio approfondiamo come organizzare le voci per leggere gli equilibri aziendali.
Questo saldo offre un'informazione utile, ma richiede attenzione alla qualità delle attività e alle scadenze. Un credito difficile da recuperare e una somma già sul conto hanno disponibilità diverse. Anche una scorta può restare invenduta più a lungo del previsto. Perciò un saldo positivo, da solo, non dimostra che ogni pagamento imminente sia coperto. Devi verificare quando e con quale probabilità quelle attività potranno trasformarsi in denaro utilizzabile.
Per seguire il nostro distributore useremo un perimetro più ristretto, il circolante commerciale. Lo calcoleremo sommando crediti verso clienti e scorte, poi sottraendo i debiti verso fornitori. I crediti rappresentano vendite ancora da incassare; le scorte sono beni ancora in magazzino; i debiti fornitori rappresentano acquisti che l'impresa deve ancora pagare. Il saldo mostra il capitale impegnato nel ciclo commerciale, considerando insieme queste tre componenti.
La liquidità e i debiti bancari sono esclusi da questo calcolo. Se ottieni un finanziamento e il denaro arriva sul conto, hai modificato le risorse disponibili e l'indebitamento finanziario; il circolante commerciale cambia solo se cambiano le voci che lo compongono. Questa distinzione permette di tenere separate la gestione del ciclo e le modalità con cui l'impresa lo finanzia, per poi collegarle nella pianificazione complessiva.
Potresti incontrare anche la definizione di capitale circolante operativo. A seconda della riclassificazione, comprende ulteriori crediti e debiti legati all'attività, per esempio anticipi dei clienti, debiti verso dipendenti ed enti previdenziali. Prima di confrontare due analisi, verifica quali elementi includono: la formula a tre voci che utilizziamo qui è una scelta didattica dichiarata, da ampliare quando la tua attività lo richiede.
Anche l'IVA va considerata nella previsione dei flussi. Con le regole ordinarie, l'imposta su una vendita di merce può concorrere alla liquidazione prima che il cliente paghi: l'eventuale saldo da versare, dopo la detrazione spettante sugli acquisti, richiede quindi risorse già disponibili. Regimi come l'IVA per cassa possono modificare questa tempistica. Nel prospetto di tesoreria devi rappresentare il regime effettivamente applicato alla tua azienda.
Considera adesso un cliente che paga una fattura già registrata. Il credito si riduce e aumenta il denaro sul conto. Nel circolante commerciale diminuisce una componente positiva; nel capitale circolante netto finanziario, a parità di tutto il resto, avviene una sostituzione fra due attività correnti. L'incasso, quindi, non fa automaticamente diminuire anche il secondo indicatore. Lo stesso incasso, dunque, modifica il circolante commerciale ma lascia invariato il CCN finanziario: stai osservando la stessa operazione con due indicatori diversi.
Infine, il capitale impegnato va distinto dall'utile. Il risultato economico mette in relazione ricavi e costi di competenza; la disponibilità finanziaria dipende anche dal momento degli incassi e dei pagamenti. Puoi avere una vendita redditizia ancora da incassare e doverne già pagare la fornitura. Leggere insieme queste informazioni ci permette di capire se una scelta commerciale produce un risultato adeguato e se l'azienda dispone delle risorse necessarie per sostenerla.
Seguiamo il percorso della merce nel distributore. Quando arriva in magazzino, l'azienda dispone di beni che dovranno essere venduti. Il loro valore contribuisce al capitale impegnato nel ciclo anche se il fornitore deve ancora essere pagato. In quel caso, al valore delle scorte si affianca un debito: la dilazione ricevuta compensa temporaneamente una parte delle risorse necessarie. Guardare soltanto il magazzino darebbe quindi una lettura incompleta.
La presenza di scorte risponde a esigenze reali: può permetterti di consegnare rapidamente, gestire tempi di approvvigionamento lunghi e garantire continuità ai clienti. La quantità utile dipende dalla domanda, dall'affidabilità dei fornitori e dal servizio promesso. Accanto a questi beni possono però accumularsi articoli acquistati per previsioni poi cambiate o varianti richieste raramente. Due magazzini dello stesso valore possono avere prospettive di vendita molto diverse.
Con la vendita a credito, una parte del ciclo passa dal magazzino al rapporto con il cliente. La merce esce al proprio costo, mentre il credito nasce al prezzo di vendita, secondo le condizioni dell'operazione. I due importi non coincidono: il prezzo incorpora anche il margine commerciale. Per misurare i giorni del ciclo dovrai quindi usare basi coerenti: i ricavi per i crediti, il costo della merce venduta per le scorte.
Il pagamento del fornitore riduce il debito che sosteneva il ciclo e comporta un'uscita. L'incasso dal cliente riduce il credito e rende disponibili risorse. La successione concreta dipende dai contratti e dai tempi operativi: puoi pagare prima di vendere, dopo la vendita o persino dopo aver incassato. Ricostruire questa sequenza aiuta a capire da quali rapporti nasce il fabbisogno della tua azienda.
Devi poi distinguere il saldo dalla sua variazione. Il saldo descrive il capitale impegnato a una certa data, oppure mediamente in un periodo. Se cresce per maggiori crediti o scorte, a parità delle altre condizioni, aumenta l'investimento da sostenere; se crescono i debiti fornitori, il circolante commerciale diminuisce perché una quota maggiore del ciclo è temporaneamente coperta dalla loro dilazione. La variazione va spiegata attraverso le operazioni che l'hanno generata, per capire quali effetti finanziari abbia prodotto.
Una riduzione contabile del magazzino merita particolare attenzione. Se svaluti beni obsoleti, rappresenti un minor valore recuperabile, ma sul conto non arriva denaro. Lo stesso vale per una svalutazione dei crediti. Vendere una scorta e incassare, recuperare un credito o registrarne una perdita sono eventi diversi, anche quando riducono il saldo che osservi. L'analisi delle attività di bilancio aiuta a valutare anche questa qualità degli importi.
Per passare dalle variazioni patrimoniali alla spiegazione della cassa serve una riconciliazione che consideri le operazioni senza movimento monetario e gli altri flussi aziendali. Ne trattiamo nell'articolo sul rendiconto finanziario. Qui ci concentriamo sul comportamento del ciclo commerciale: conoscere le sue componenti ci permette adesso di misurarne i tempi e di simulare come cambierebbe al crescere delle vendite.
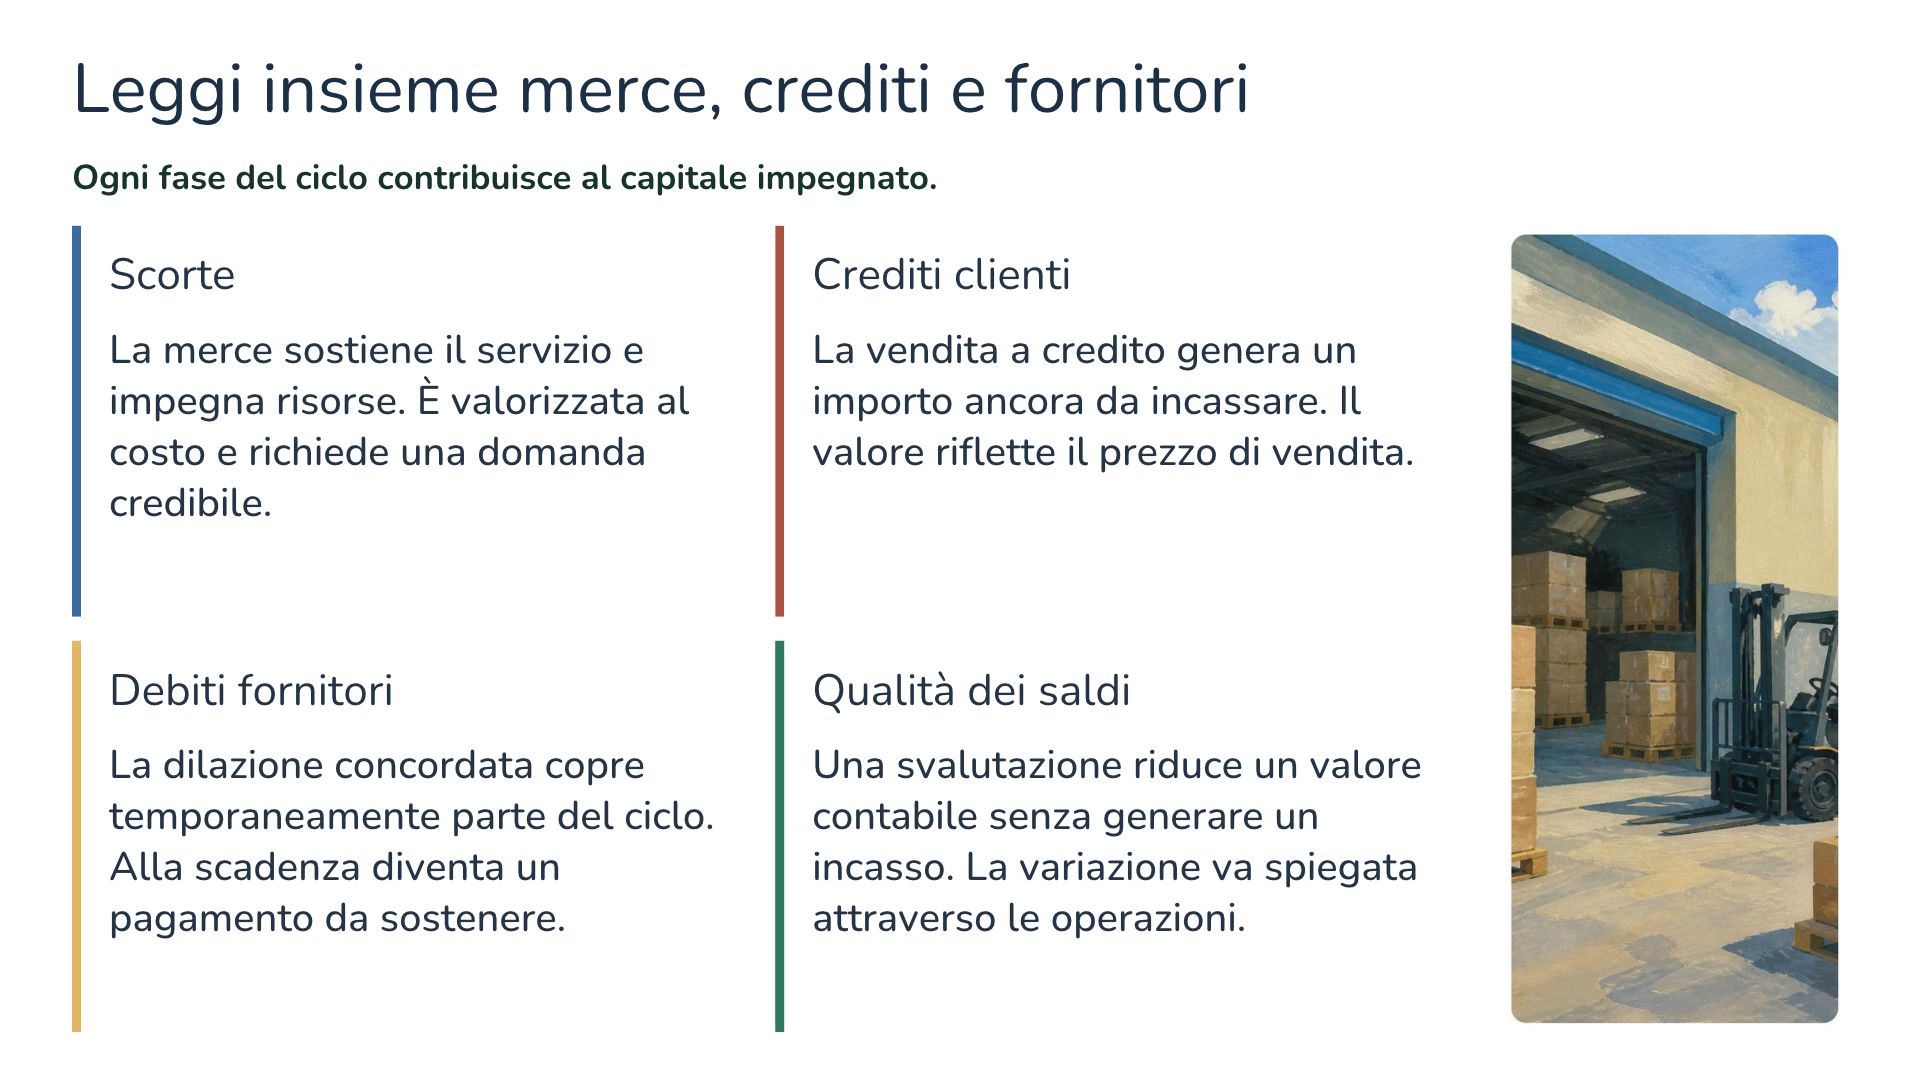
Fin qui abbiamo seguito il ciclo commerciale, cioè il percorso dall'acquisto della merce alla vendita e all'incasso. Il ciclo monetario ne misura i tempi, tenendo conto anche della dilazione concessa dai fornitori. Per calcolarlo utilizziamo tre indicatori espressi in giorni.
I giorni medi di incasso, indicati con la sigla DSO, dall’inglese Days Sales Outstanding, stimano quanto tempo impiegano le vendite a credito a trasformarsi in incassi. Si calcolano dividendo i crediti commerciali medi per le vendite a credito del periodo e moltiplicando il risultato per i giorni del periodo stesso. Il valore ottenuto è una misura aggregata, da approfondire quando nasconde comportamenti diversi fra clienti.
I giorni medi di giacenza, o DIO, dall’inglese Days Inventory Outstanding, collegano invece le scorte medie al costo del venduto: il costo della merce effettivamente venduta nel periodo, che può differire dagli acquisti effettuati. Per un distributore, il calcolo è scorte medie divise per costo della merce venduta, moltiplicate per i giorni del periodo. Il magazzino è valorizzato al costo: utilizzare i ricavi al denominatore mescolerebbe basi diverse e farebbe apparire la permanenza più breve per effetto del margine commerciale.
I giorni medi di pagamento, o DPO, dall’inglese Days Payable Outstanding, si ottengono rapportando i debiti commerciali medi agli acquisti a credito compatibili con quei debiti, sempre moltiplicando per i giorni del periodo. Occorre includere al denominatore gli acquisti cui i debiti si riferiscono. Il costo del venduto può sostituire gli acquisti nel calcolo soltanto quando ne rappresenta una buona approssimazione: se accumuli o riduci scorte, i due valori possono divergere sensibilmente.
Il ciclo monetario è dato da giorni di giacenza più giorni di incasso meno giorni di pagamento: in sigle, DIO + DSO − DPO. Esprime una misura sintetica della distanza temporale fra pagamento degli acquisti e incasso delle vendite. È utile per confrontare periodi coerenti, individuare cambiamenti e formulare obiettivi, pur senza ricostruire le singole scadenze della tua tesoreria.
Per avere risultati leggibili, usa saldi medi rappresentativi. La media fra inizio e fine periodo può bastare in un'attività regolare; una forte stagionalità richiede osservazioni più frequenti, per esempio mensili. Allinea anche periodo, operazioni incluse e trattamento dell'IVA.
Se confronti crediti comprensivi d'IVA con ricavi che la escludono, sovrastimi il DSO. Con vendite regolari tutte soggette a IVA al 22%, per esempio, un tempo di incasso di 60 giorni apparirebbe pari a 73,2 giorni: 60 moltiplicato per 1,22. Per un confronto omogeneo puoi depurare i crediti dalla relativa IVA, usando le aliquote effettive delle operazioni, e rapportarli alle vendite nette. Applica la stessa coerenza a debiti fornitori e acquisti. Nell'esempio useremo importi tutti senza IVA e un anno convenzionale di 360 giorni, mantenendo la stessa convenzione in ogni passaggio.
I tempi concordati e quelli osservati rispondono a domande differenti. Una dilazione contrattuale dice quando il cliente dovrebbe pagare; il tempo effettivo risente anche di ritardi, contestazioni e composizione delle vendite. Lo scaduto identifica invece le somme che hanno superato la loro scadenza. Un DSO elevato può dipendere da condizioni lunghe rispettate puntualmente, mentre una media stabile può nascondere un cliente che ha iniziato a ritardare.
Anche il confronto con altre imprese richiede cautela: settore, stagionalità e modalità di vendita influenzano questi indicatori. Un obiettivo utile nasce dal tuo modello operativo e dal servizio che vuoi garantire. Puoi inserirlo fra i KPI di bilancio, mantenendo accanto all'indice le informazioni che ne spiegano il movimento.
Sai quanto capitale richiede la crescita della tua impresa?
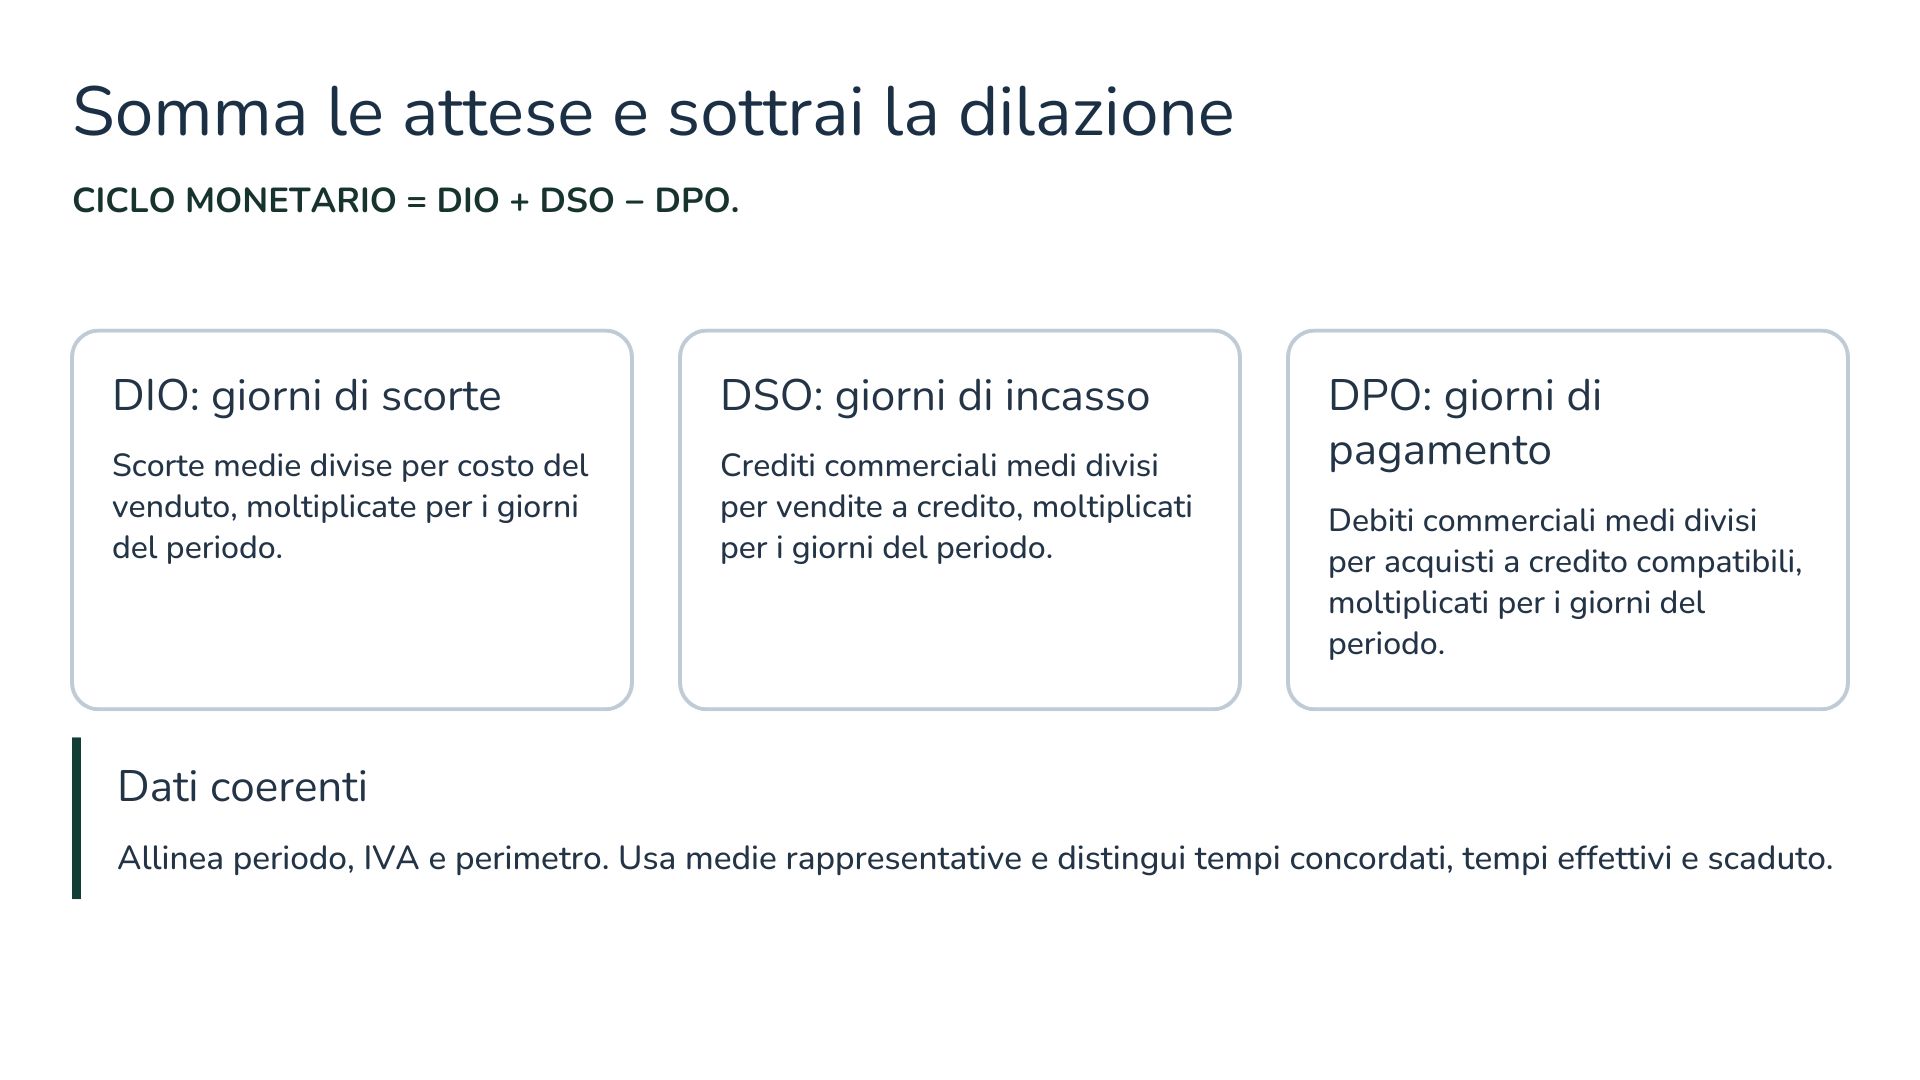
Per trasformare un miglioramento in euro, infine, devi tornare alla componente interessata. Un giorno di incasso vale le vendite giornaliere a credito; un giorno di scorte vale il costo giornaliero della merce venduta; un giorno di pagamento ai fornitori vale gli acquisti giornalieri a credito. Moltiplicare l'intera riduzione del ciclo per i ricavi giornalieri produrrebbe un risultato improprio. Vediamo come applicare queste differenze a una crescita concreta.
Riprendiamo il distributore immaginario e confrontiamo tre scenari di attività regolare. Tutte le vendite e tutti gli acquisti di merce avvengono a credito. Il costo della merce venduta rappresenta il 60% dei ricavi, gli importi escludono l'IVA e l'anno convenzionale ha 360 giorni. Non consideriamo perdite sui crediti, svalutazioni o oscillazioni stagionali. I valori descrivono saldi medi coerenti con un'attività distribuita uniformemente nel tempo.
In ciascuno scenario il magazzino è stabile al livello previsto e gli acquisti annui a regime coincidono con il costo del venduto. Confrontiamo tre situazioni a regime, non tre bilanci annuali consecutivi. Nel passaggio da un livello di scorte a un altro, gli acquisti differirebbero dal costo della merce venduta: quella transizione richiederebbe una previsione distinta. Questa ipotesi ci permette di isolare l'effetto dei volumi e dei tempi senza confonderlo con altri movimenti.
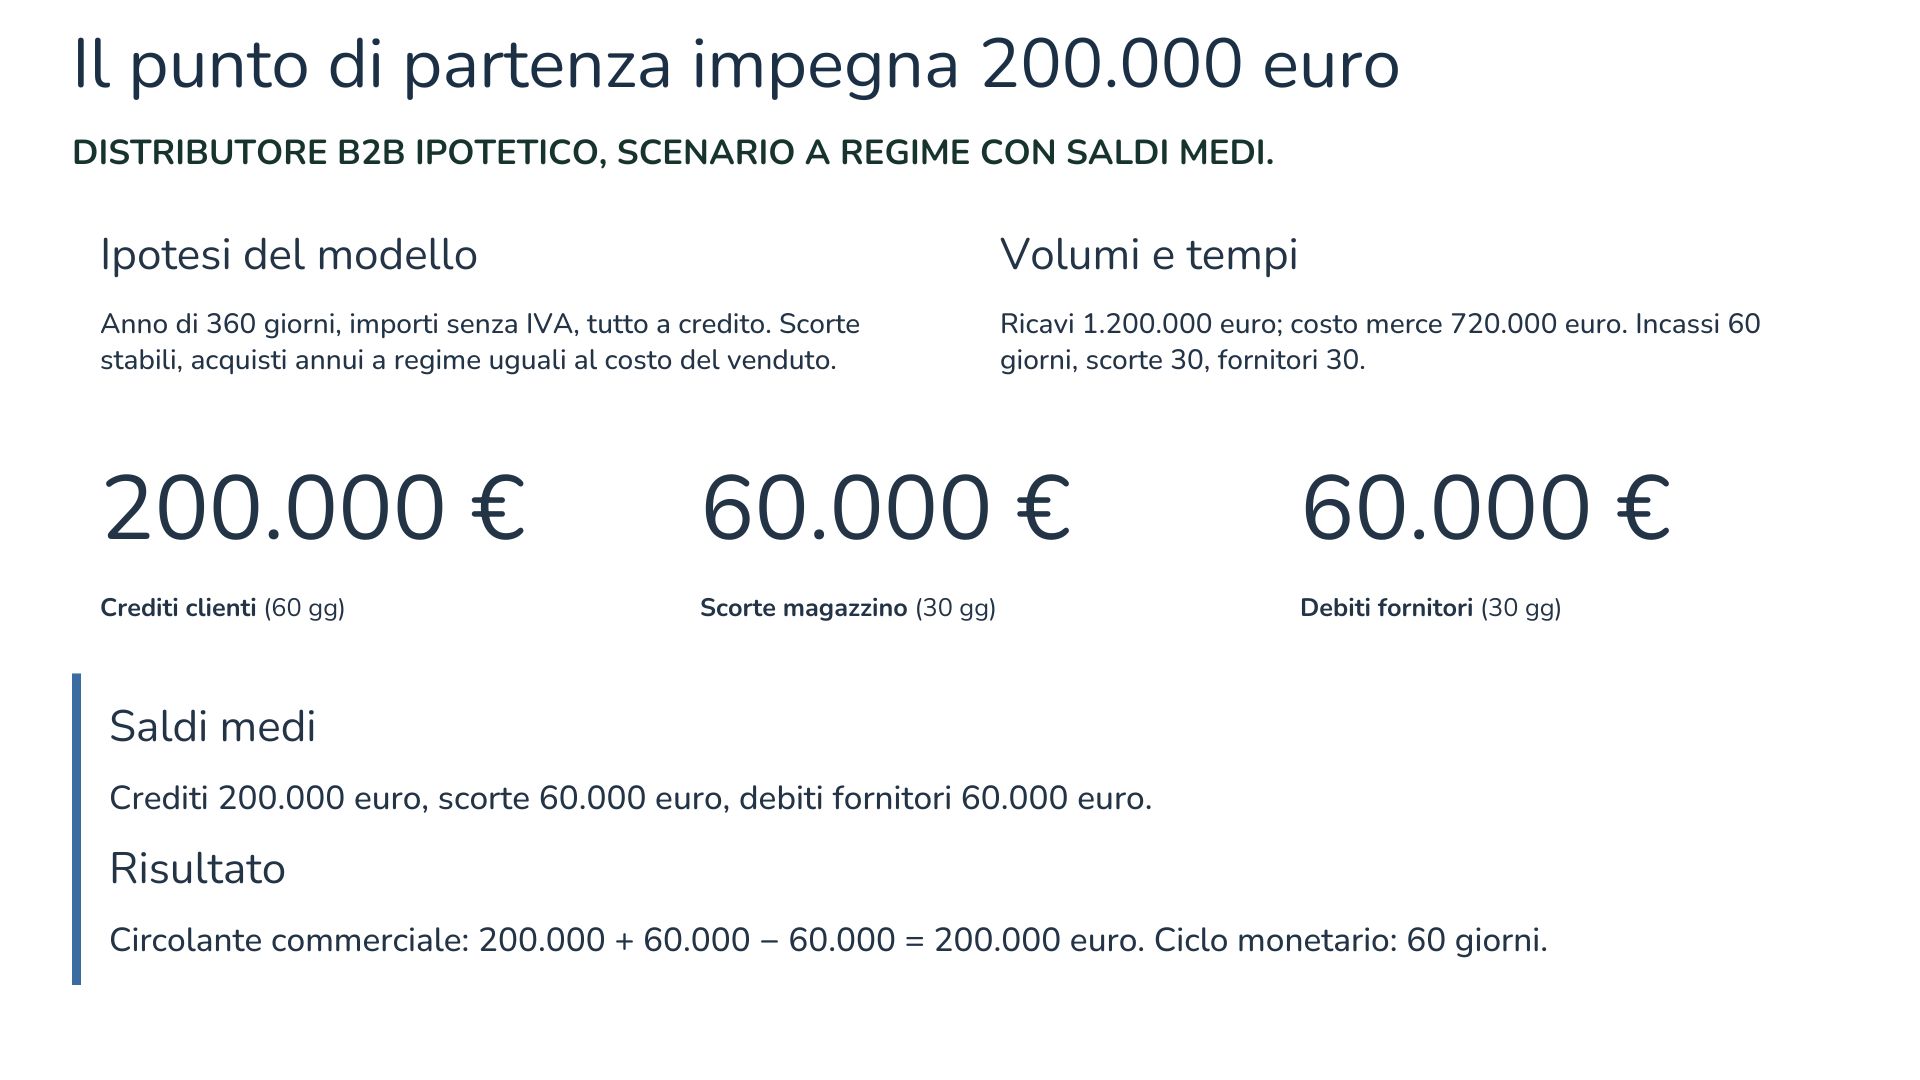
Nello scenario iniziale l'impresa realizza ricavi annui per 1.200.000 euro. Il costo della merce venduta, pari al 60%, è 720.000 euro. Incassa mediamente in 60 giorni, mantiene scorte per 30 giorni e paga i fornitori in 30 giorni. Su 360 giorni, le vendite giornaliere sono circa 3.333,33 euro e il costo giornaliero della merce è 2.000 euro. Nei calcoli utilizziamo i valori non arrotondati.
I crediti medi sono quindi 1.200.000 diviso 360, moltiplicato per 60: 200.000 euro. Le scorte medie sono 720.000 diviso 360, moltiplicato per 30, ossia 60.000 euro. I debiti verso fornitori sono anch'essi 60.000 euro, perché in questo scenario acquisti e costo del venduto coincidono e il pagamento avviene mediamente in 30 giorni.
Il circolante commerciale risulta pari a 200.000 più 60.000 meno 60.000: 200.000 euro. Il ciclo monetario è di 30 più 60 meno 30, cioè 60 giorni. La coincidenza fra scorte e debiti fornitori dipende dalle ipotesi del caso: non costituisce una regola da trasferire automaticamente alla tua azienda.
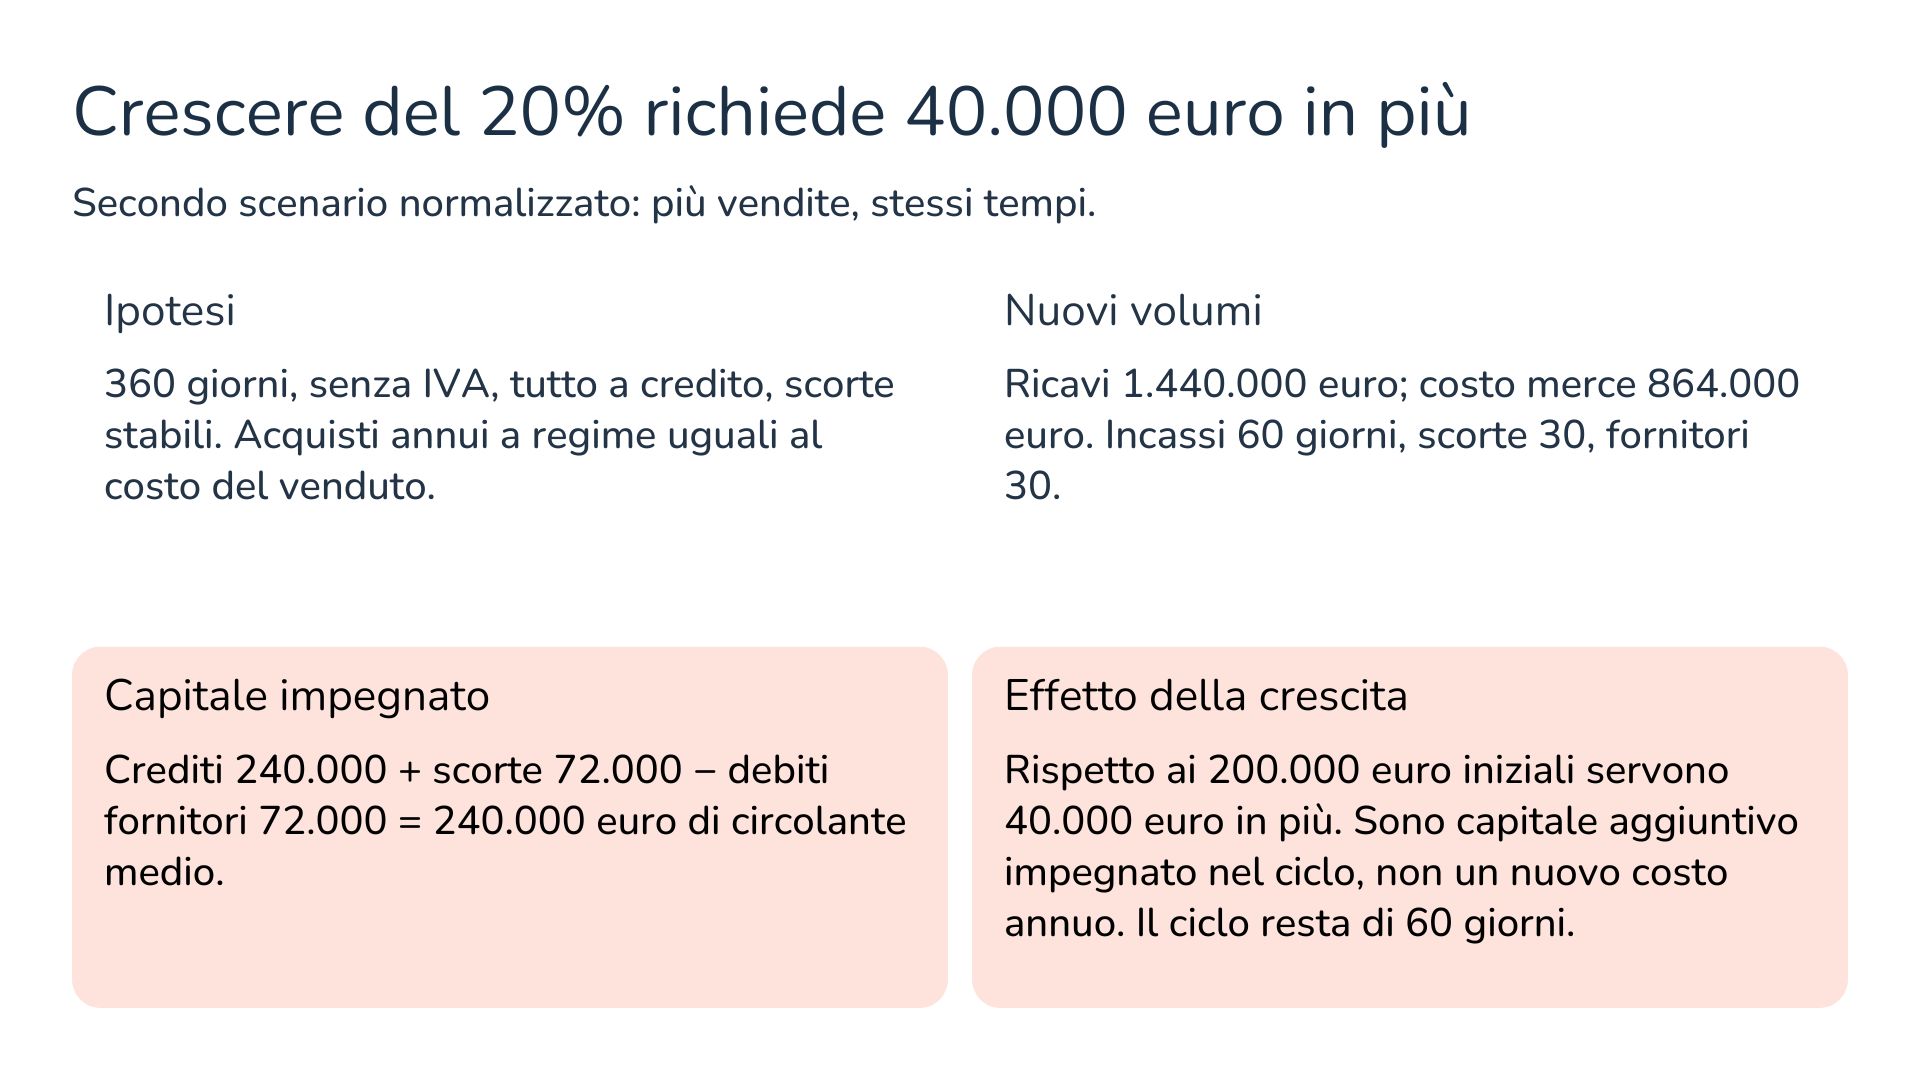
Ora immaginiamo che i ricavi annui aumentino del 20%, raggiungendo 1.440.000 euro. A parità di incidenza, il costo della merce venduta sale a 864.000 euro. Manteniamo gli stessi tempi: 60 giorni clienti, 30 giorni scorte e 30 giorni fornitori. Il valore giornaliero delle vendite passa a 4.000 euro, quello della merce a 2.400 euro.
I crediti medi diventano 240.000 euro, le scorte 72.000 e i debiti fornitori 72.000. Il circolante commerciale è dunque 240.000 più 72.000 meno 72.000, cioè 240.000 euro. Il ciclo monetario resta di 60 giorni. L'impresa lavora con la medesima velocità, ma movimenta importi più alti: lo stesso numero di giorni richiede più capitale.
La differenza rispetto alla partenza è di 40.000 euro di maggiore circolante commerciale medio. Questo aumento può presentarsi senza alcun peggioramento della puntualità dei clienti. Un indicatore espresso in giorni può restare perfettamente stabile mentre cresce l'importo che l'impresa deve sostenere.
Quei 40.000 euro sono capitale aggiuntivo da impegnare per sostenere il nuovo livello di attività. Rimangono necessari finché volumi, prezzi e tempi restano quelli ipotizzati: non sono un costo da sostenere di nuovo ogni anno. Se li copri con un finanziamento, saranno gli interessi e gli altri oneri effettivamente sostenuti a incidere sul risultato economico.
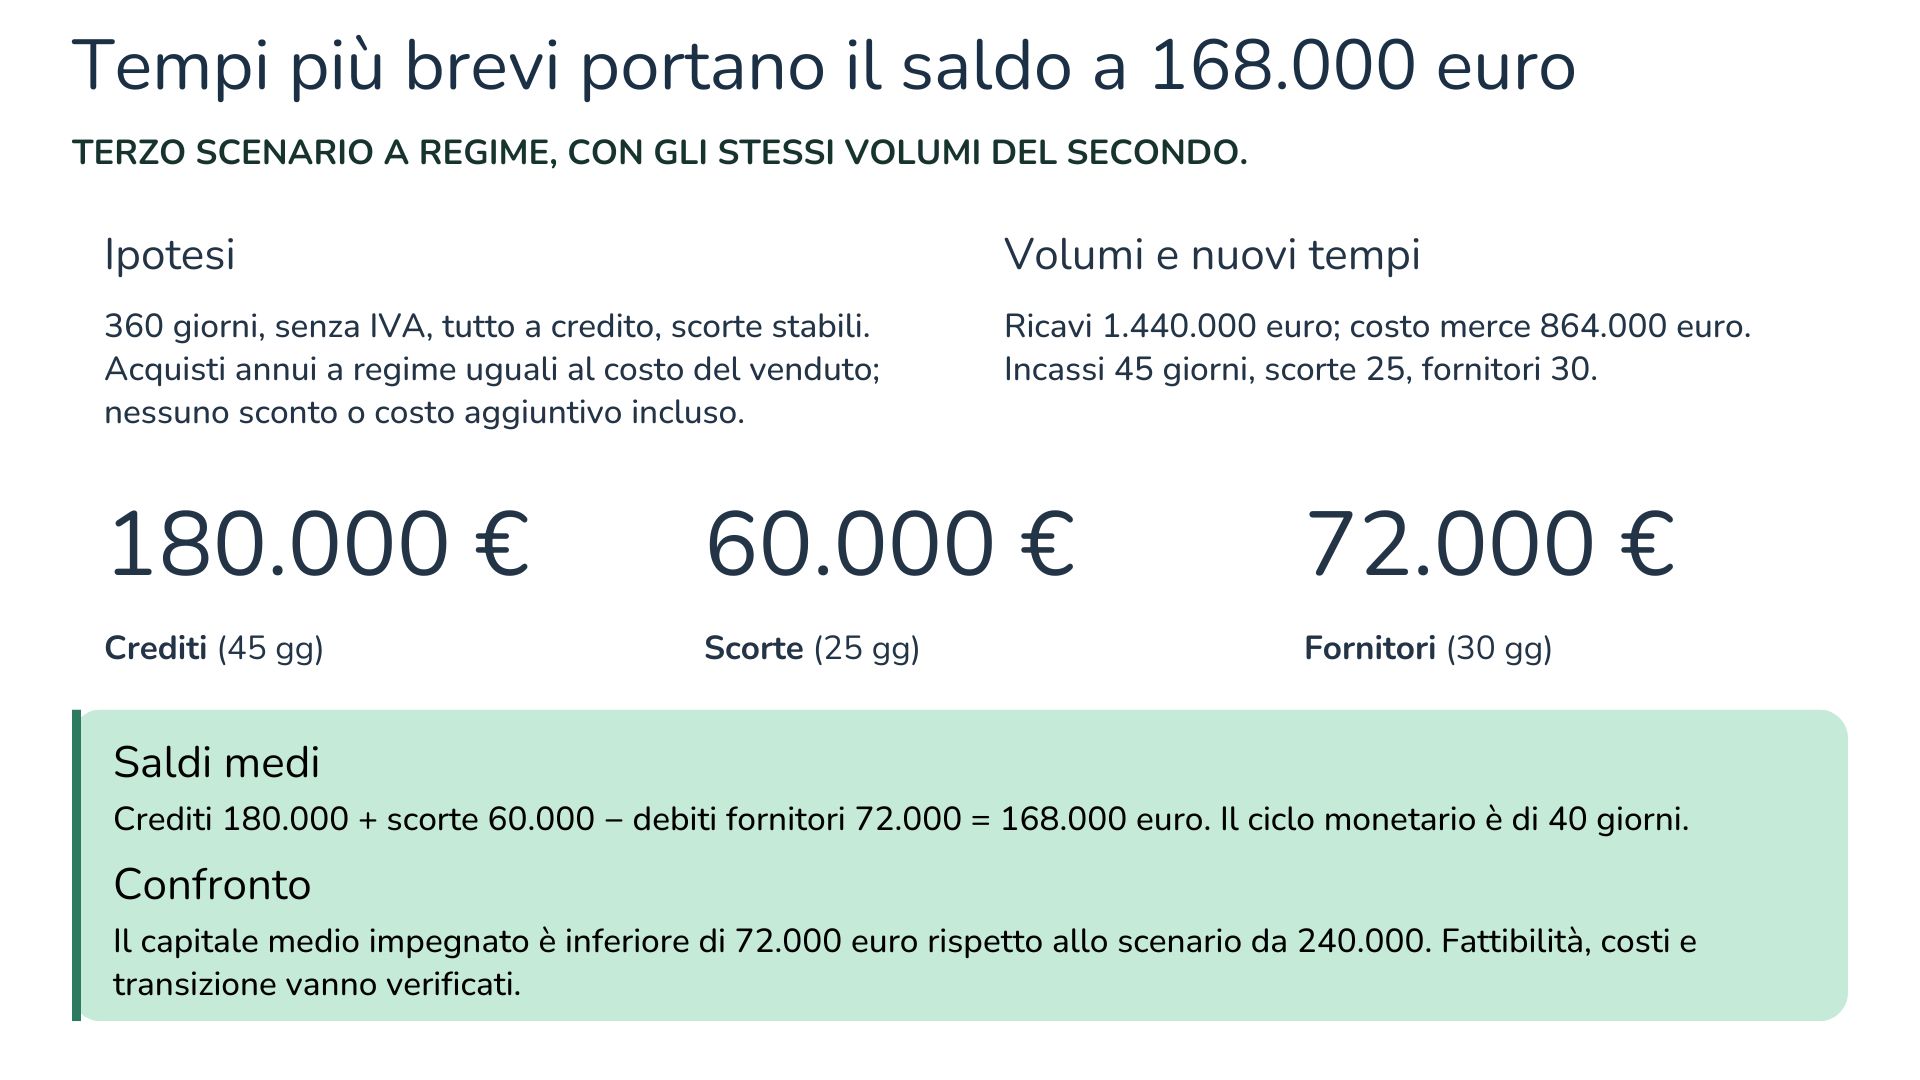
Nel terzo scenario manteniamo ricavi per 1.440.000 euro e costo della merce per 864.000 euro. Ipotizziamo di portare gli incassi medi a 45 giorni e la giacenza a 25 giorni, lasciando invariati i 30 giorni fornitori. Per isolare l'effetto dei tempi, supponiamo che il risultato sia raggiungibile senza ridurre le vendite, concedere sconti o modificare il rapporto fra costo della merce e ricavi. La fattibilità andrà verificata sul campo.
Con 4.000 euro di vendite giornaliere, i crediti medi scendono a 180.000 euro. Con 2.400 euro di costo giornaliero e 25 giorni di giacenza, le scorte diventano 60.000 euro. I debiti fornitori rimangono 72.000 euro. Il circolante commerciale è 180.000 più 60.000 meno 72.000: 168.000 euro. Il ciclo monetario si riduce a 25 più 45 meno 30, cioè 40 giorni.
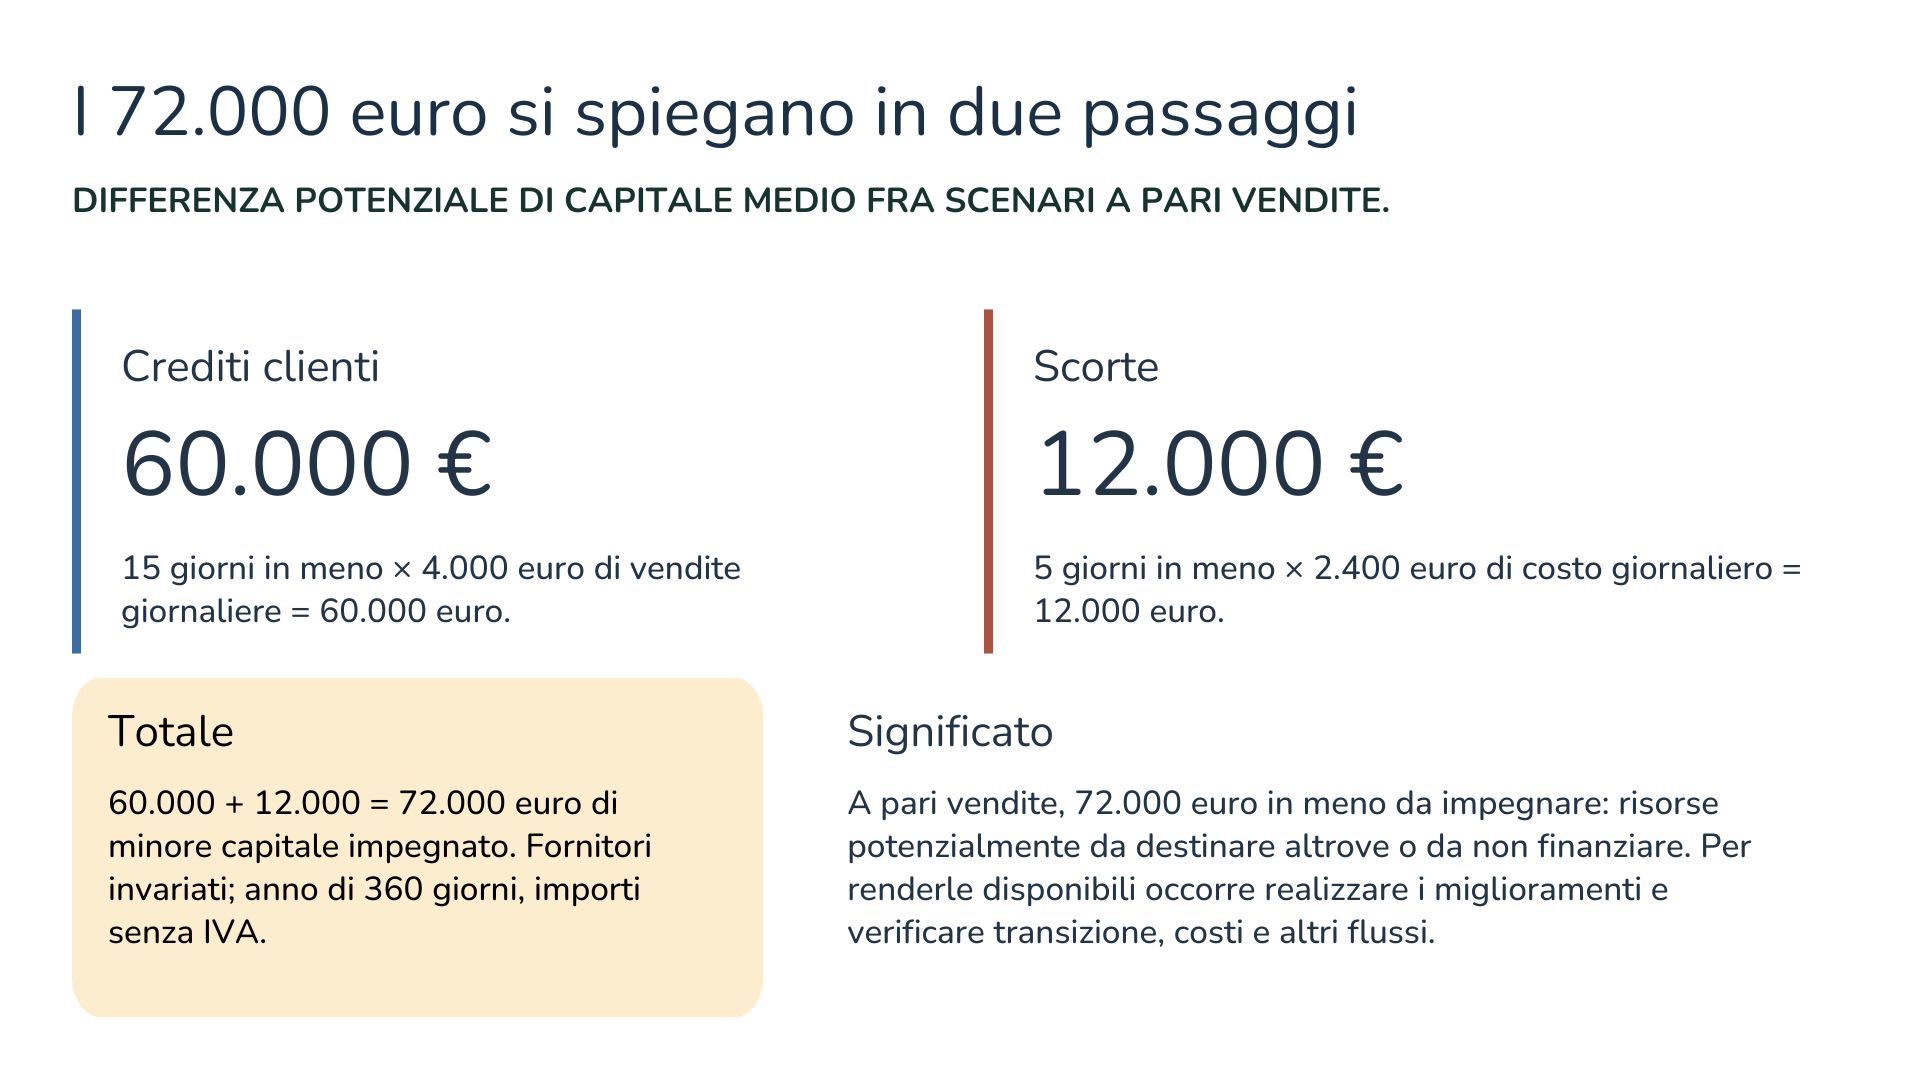
Rispetto alla crescita con tempi invariati, il capitale impegnato è inferiore di 72.000 euro. La differenza si ricostruisce in due parti: 15 giorni clienti in meno, moltiplicati per 4.000 euro, valgono 60.000 euro; cinque giorni scorte in meno, moltiplicati per 2.400 euro, valgono 12.000 euro. Il totale è 72.000, mentre moltiplicare tutti i venti giorni per il fatturato giornaliero darebbe erroneamente 80.000 euro.
La stessa crescita può quindi richiedere 40.000 euro in più rispetto alla partenza, se mantieni i vecchi tempi, oppure impegnare 32.000 euro in meno, se realizzi i miglioramenti ipotizzati. I 72.000 euro sono la distanza fra queste due possibilità: capitale che, nel secondo caso, potresti evitare di finanziare o destinare ad altri impieghi. È un confronto fra saldi medi a regime; per trasformarlo in disponibilità concrete devi realizzare gli interventi e verificarne tempi e costi. Non rappresenta utile aggiuntivo né la misura di un fido da richiedere.
Per conoscere l'effetto reale sulla cassa dovrai programmare la transizione, verificare gli incassi, adeguare gli acquisti e considerare i costi delle azioni. Dovrai inoltre integrare liquidità iniziale, margini, personale, imposte, investimenti e debiti finanziari. Nel controllo di gestione questa simulazione diventa il punto di partenza per scegliere gli interventi, attribuire obiettivi realistici e costruire una previsione completa dei flussi.
Passare dai numeri alle decisioni richiede di individuare le cause dei tempi osservati. Se il tuo obiettivo è ridurre i giorni clienti, devi sapere quanto dipende dalle condizioni concesse, quanto da problemi amministrativi e quanto dai ritardi effettivi. Ogni causa richiede un intervento diverso. Una telefonata di sollecito non modifica un termine contrattuale che deve ancora maturare; una fattura corretta e completa può invece evitare una contestazione prevedibile.
Il lavoro comincia prima della vendita. Condizioni di pagamento comprensibili, riferimenti corretti, documenti di consegna disponibili e responsabilità definite riducono gli ostacoli alla fatturazione e all'incasso. Quando il rapporto commerciale lo consente, puoi valutare acconti o scadenze intermedie. Devi però inserirli in un accordo sostenibile per entrambe le parti, tenendo conto del valore della relazione e delle pratiche del mercato.
La tempestività della fatturazione conta soprattutto dove la scadenza decorre dalla fattura o da un'approvazione documentale. Una consegna completata ma non comunicata all'amministrazione può rinviare l'intero percorso. Ricostruisci il tempo che passa fra l'esecuzione della prestazione, la disponibilità dei documenti e l'emissione: il DSO basato sui crediti già fatturati potrebbe non mostrare tutto il lavoro ancora da fatturare.
Sul portafoglio esistente, separa i crediti non scaduti da quelli scaduti e approfondisci le cause delle eccezioni. Un pagamento bloccato da una differenza di quantità richiede il coinvolgimento di chi ha gestito l'ordine. Un ritardo ricorrente richiede una valutazione delle condizioni e dell'esposizione verso quel cliente. Il commerciale e l'amministrazione devono condividere le informazioni necessarie per mantenere una relazione chiara e proteggere l'equilibrio dell'impresa.
Sul magazzino, un obiettivo generale di riduzione diventa utile quando si traduce in decisioni per famiglia di prodotti. Valuta la frequenza della domanda, i tempi di riordino e le quantità minime richieste dai fornitori. Un articolo essenziale per servire molti clienti può meritare una scorta di sicurezza diversa da quella di una variante venduta poche volte l'anno. Il criterio deve rispecchiare il servizio che vuoi garantire.
Confronta poi le quantità realmente richieste con quelle acquistate per ottenere condizioni migliori. Uno sconto sul lotto può essere interessante, ma comportare mesi aggiuntivi di permanenza, spazio occupato e rischio di invenduto. Nel controllo di gestione puoi mettere a confronto il vantaggio sul prezzo con i costi di conservazione e finanziamento e con la probabilità di vendere la merce nei tempi previsti.
Per gli articoli lenti, decidi con chi vende se esistono opportunità concrete di smaltimento, sostituzione dell'assortimento o utilizzo alternativo. Una promozione può liberare risorse, ma il prezzo ottenuto determina anche il risultato economico dell'operazione. Verifica inoltre che la riduzione delle scorte non produca consegne mancate, acquisti urgenti più costosi o perdita di clienti: il beneficio va misurato insieme alla continuità del servizio.
Sul lato fornitori, il punto di partenza sono gli accordi: puoi discutere termini coerenti con la regolarità degli ordini, pianificare consegne frazionate o rivedere i lotti. Una maggiore prevedibilità può creare spazio per un'intesa utile a entrambi. Allungare unilateralmente i pagamenti significa invece accumulare ritardi e può compromettere il rapporto, i prezzi o la disponibilità delle forniture.
Il ritardo ha anche conseguenze previste dalla legge. Nelle transazioni commerciali soggette al D.Lgs. 231/2002, gli interessi di mora decorrono di regola dal giorno successivo alla scadenza, senza bisogno di una richiesta formale del creditore. Negoziare prima un termine sostenibile permette quindi di programmare i pagamenti nel rispetto degli accordi e della disciplina applicabile.
Valuta anche il prezzo della dilazione. Se il fornitore offre uno sconto per il pagamento anticipato, rinunciarvi ha un costo. Sul versante clienti, concedere tu uno sconto per incassare prima riduce il margine della vendita. In entrambi i casi confronta il costo dello sconto con i giorni guadagnati e con le alternative finanziarie disponibili.
Uno sconto del 2% per pagare 30 giorni prima, per esempio, vale circa il 24,5% su base annua semplice di 360 giorni: 2 diviso 98, moltiplicato per 360 diviso 30. Il confronto parte da 98, la somma che anticiperesti per saldare un debito di 100. È un equivalente annuo per confrontare le alternative, senza capitalizzazione: il costo dello sconto sulla singola fattura resta il 2%. Per decidere, considera anche commissioni, disponibilità del credito e condizioni effettive del contratto.
Ogni intervento dovrebbe avere un risultato atteso e una verifica. Se cambi la frequenza degli ordini, osserva insieme giacenza, costi logistici e puntualità delle consegne. Se rivedi le condizioni clienti, controlla incassi, vendite e marginalità. Noi colleghiamo queste misure nel controllo di gestione perché tu possa riconoscere i miglioramenti che rendono la crescita sostenibile e correggere le scelte che spostano soltanto il problema da un reparto all'altro.
Il caso del distributore rende visibile il meccanismo, ma la sua struttura va adattata alla tua attività. In un'impresa manifatturiera, per esempio, il magazzino comprende materie prime, prodotti in lavorazione e prodotti finiti. Ogni fase ha tempi e cause differenti. Una permanenza elevata può dipendere da acquisti anticipati, lotti produttivi, attese fra lavorazioni o difficoltà di vendita: un unico valore medio aiuta a orientarsi, mentre le decisioni richiedono un'analisi delle singole fasi.
Nelle imprese di servizi, il magazzino fisico può avere un ruolo limitato. Le risorse vengono però impegnate nel lavoro eseguito prima della fatturazione e dell'incasso. Le condizioni per approvare una prestazione, chiudere uno stato di avanzamento o emettere una fattura diventano decisive. Il costo del personale può essere sostenuto regolarmente mentre il cliente paga al raggiungimento di una tappa: il modello deve rappresentare questa distanza.
Le commesse con anticipi richiedono un ulteriore adattamento. Se il cliente versa una somma prima dell'esecuzione, contribuisce a finanziare l'attività futura. Quell'importo porta con sé un impegno da adempiere e costi ancora da sostenere. Nella lettura del circolante operativo occorre considerare anche queste poste, mantenendo separate le disponibilità ricevute dagli obblighi cui sono collegate e dal risultato economico atteso sulla commessa.
Un negozio o un ristorante che incassa subito dai clienti e paga le forniture più tardi può avere un funzionamento diverso da quello del distributore. Quando i giorni fornitori superano la somma dei giorni scorte e clienti, il ciclo monetario è negativo. Anche il circolante commerciale può risultare negativo, se i debiti fornitori superano crediti e scorte. Le due misure restano distinte: il segno dell'una non determina automaticamente quello dell'altra, perché le basi di valore differiscono.
Per interpretare un saldo negativo devi capirne l'origine. Può riflettere incassi rapidi e dilazioni concordate oppure debiti accumulati oltre le scadenze. Se il circolante commerciale è negativo e prezzi, composizione delle vendite e tempi restano invariati, la crescita dei volumi può liberare risorse attraverso il ciclo; un calo può invece assorbirne. Quando le vendite rallentano, infatti, entrano meno incassi nuovi mentre restano da pagare forniture già ricevute. L'effetto sulla cassa complessiva dipenderà anche da margini e altri flussi aziendali.
Lo stesso ragionamento vale per un saldo positivo: la sua utilità dipende dalla qualità dei crediti, dalla vendibilità delle scorte e dalle scadenze. Per questo perimetro e indicatori vanno adattati al modello aziendale. È uno dei primi lavori che facciamo con l'imprenditore: costruire confronti attendibili, in modo che gli obiettivi riflettano il funzionamento della sua impresa.
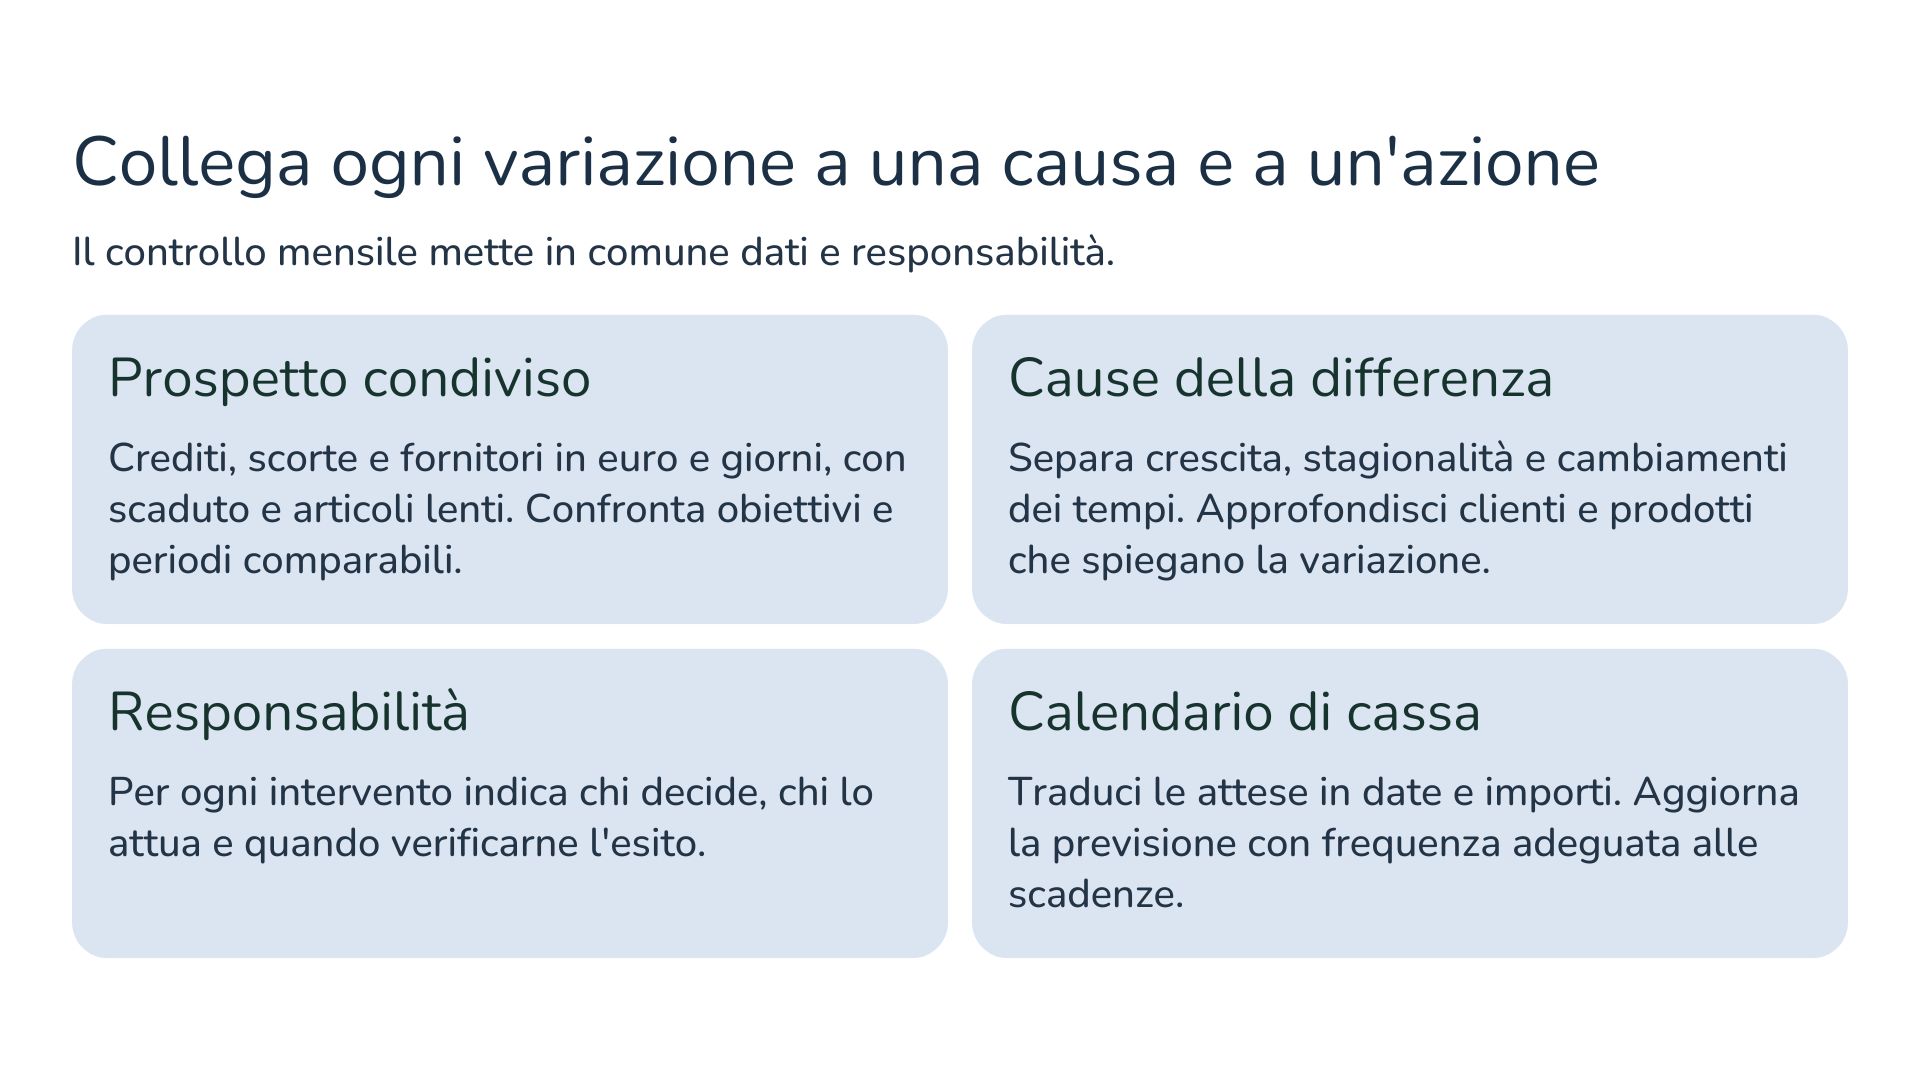
Per rendere continuativa questa analisi serve un appuntamento riconoscibile nella gestione aziendale. Puoi partire da un controllo mensile, con dati chiusi a una data condivisa e un confronto fra chi conosce vendite, acquisti, magazzino e incassi. La frequenza delle verifiche di cassa dovrà invece seguire la concentrazione delle scadenze e la disponibilità effettiva, arrivando a controlli settimanali o più ravvicinati quando necessario.
Parti dagli scadenzari aggiornati: per i clienti separa somme da incassare e importi scaduti; per i fornitori verifica gli impegni effettivi. Un incasso già ricevuto ma non registrato falserebbe l'analisi. Per il magazzino servono quantità attendibili, valori coerenti e informazioni sugli articoli fermi. Affianca vendite e acquisti del periodo, specificando come tratti resi, note di credito e anticipi.
Se cambi il perimetro di un indicatore, annota il motivo e ricostruisci, quando possibile, il dato precedente con lo stesso criterio. Potrai così distinguere una variazione del metodo da un cambiamento reale della gestione.
Il prospetto comune dovrebbe mostrare le tre componenti commerciali in euro, i relativi giorni medi e il saldo complessivo, accanto al periodo precedente e agli obiettivi. Per attività stagionali è utile confrontare anche lo stesso periodo dell'anno precedente. Affianca lo scaduto clienti per anzianità e il dettaglio degli articoli lenti: una media può restare accettabile mentre cresce una concentrazione che richiede attenzione.
Durante il confronto chiedi che cosa ha fatto cambiare il circolante: maggiori vendite, prezzi diversi, un nuovo assortimento, scorte più lente o condizioni commerciali modificate? Separa queste cause prima di assegnare un obiettivo. Il caso numerico ha mostrato che la crescita, da sola, può aumentare il capitale impegnato anche quando tutti rispettano gli accordi.
Approfondisci poi il cliente, il prodotto o il fornitore che spiega la variazione principale. Da quel dato deve nascere una decisione concreta, come risolvere una contestazione, aggiornare un riordino o rivedere le condizioni sui nuovi contratti. Assegna un responsabile e una data entro cui verificare il risultato.
Distribuisci le responsabilità secondo le decisioni che ciascuno può prendere. Il commerciale contribuisce alle condizioni e alla risoluzione delle contestazioni; gli acquisti ai lotti e agli accordi di fornitura; il magazzino all'attendibilità delle giacenze; l'amministrazione alla qualità degli scadenzari e alla previsione dei flussi. Nelle PMI in cui più funzioni fanno capo alla stessa persona, serve comunque distinguere i compiti e riservare un momento per il confronto.
Se sei tu ad autorizzare le principali eccezioni, rendile visibili nel prospetto. Una dilazione particolare concessa a un cliente può essere motivata da un'opportunità valida, ma deve entrare nella previsione. Lo stesso vale per un acquisto anticipato deciso per garantire una consegna. Con il controllo di gestione vedi quanto pesano queste eccezioni e se restano sostenibili quando si sommano.
Chiudi il confronto aggiornando il calendario degli incassi e dei pagamenti attesi. Un obiettivo di riduzione dei giorni clienti diventa utile alla tesoreria quando si traduce in date e importi realistici. Alla verifica successiva, confronta risultato e attesa, considera gli effetti su margini e servizio e decidi se mantenere o correggere l'intervento.
Collegare dati, responsabilità e decisioni rende il controllo un'abitudine utile: a ogni verifica sai che cosa è cambiato e quali impegni puoi programmare.
Una volta migliorato il funzionamento del ciclo, resta da valutare come sostenere le risorse necessarie. Una parte del capitale può essere richiesta con continuità; un'altra può dipendere da picchi stagionali o da una fase di espansione. La durata del fabbisogno conta nella scelta delle coperture. Un aumento stabile dell'attività richiede una valutazione diversa da un accumulo temporaneo di merce destinato a una stagione precisa.
Il circolante commerciale, da solo, non indica quanto credito chiedere. La previsione deve partire dalla liquidità disponibile e integrare i flussi operativi con imposte, investimenti, rimborso dei finanziamenti e altri impegni. Deve inoltre rappresentare le date effettive: un valore medio sostenibile può convivere con una settimana di pagamenti concentrati. L'analisi della tesoreria aziendale completa questa lettura.
Le forme di finanziamento vanno poi valutate per durata, costi, condizioni e coerenza con l'impiego. Un anticipo fatture bancario o un'operazione di factoring con anticipo, cioè una cessione del credito accompagnata da un'erogazione anticipata, può rendere disponibili risorse prima del pagamento del cliente; rimangono però da considerare oneri, requisiti e rischi contrattuali. Migliorare la fatturazione o risolvere una contestazione agisce invece sul processo commerciale. Le due scelte possono essere complementari e vanno valutate separatamente.
Nell'articolo sulla raccolta di capitali per le PMI approfondiamo le alternative e i criteri di scelta. Il punto di partenza è una previsione attendibile: sapere quante risorse serviranno, per quanto tempo e da quali flussi arriverà la copertura. Con questi elementi puoi discutere le soluzioni finanziarie a partire dalle esigenze reali della tua impresa.
Il nostro distributore può vendere il 20% in più impegnando 40.000 euro aggiuntivi oppure, se riesce a migliorare incassi e scorte come ipotizzato, 32.000 euro in meno rispetto alla partenza. Conoscere il circolante commerciale ti permette di valutare queste possibilità prima di assumere nuovi impegni. Puoi così preparare le risorse necessarie e scegliere interventi di cui misurare insieme l'effetto sul margine, sul servizio e sui flussi finanziari.
Puoi iniziare dai dati che la tua azienda già produce, organizzarli in un prospetto coerente e scegliere un primo intervento misurabile. La continuità del controllo ti permetterà di verificare il risultato, riconoscere i cambiamenti e aggiornare gli obiettivi prima di assumere nuovi impegni.
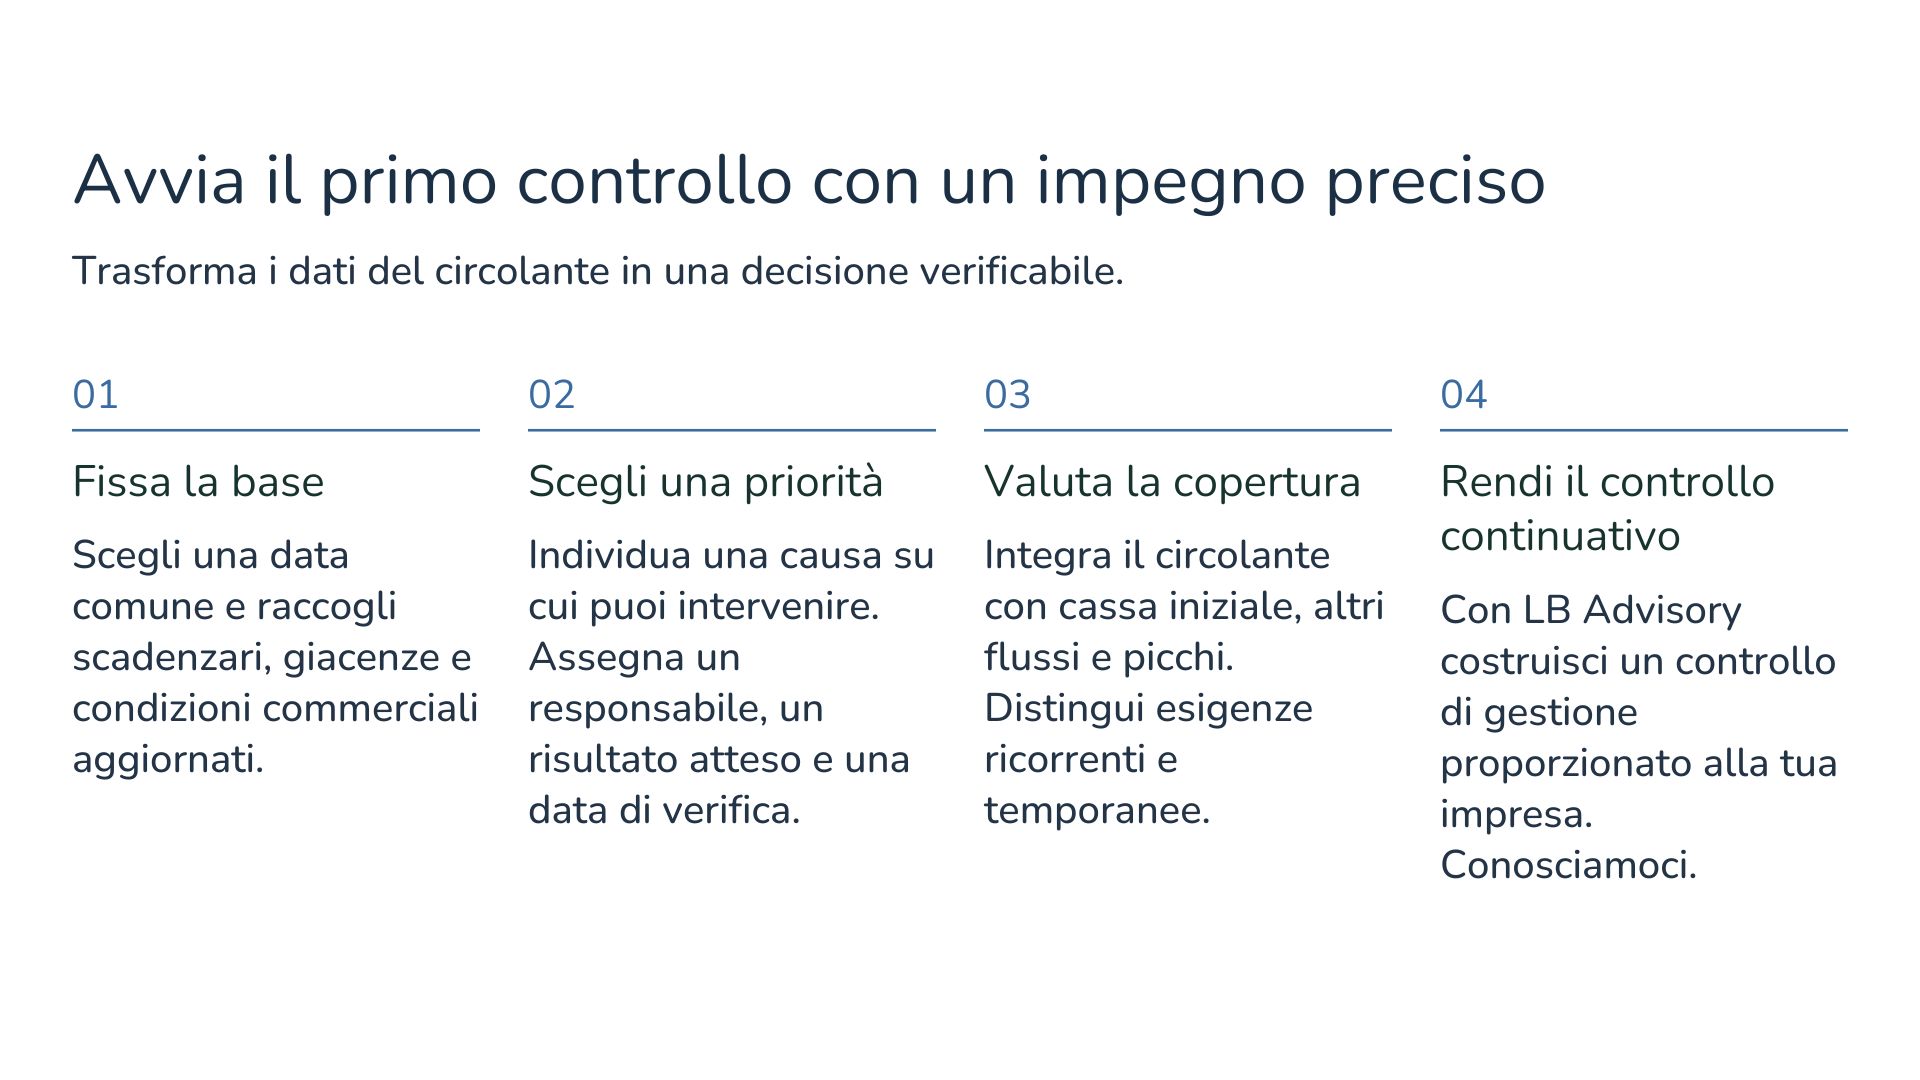
Noi di LB Advisory ti affianchiamo con un controllo di gestione costruito sulle caratteristiche della tua impresa. Costruiamo con te un metodo ripetibile, proporzionato alla tua organizzazione, per collegare numeri e scelte operative, programmare le risorse e valutare le opportunità di crescita. Se vuoi capire quanto capitale richiedono i tuoi progetti di crescita, partiamo dalla tua situazione concreta. Conosciamoci.